そもそも年末調整とは?
会社員は毎月の給与から所得税があらかじめ天引きされています。
ただし、この金額はあくまで概算です。
そこで年末に、
1年間で本来払う所得税
-
すでに給与から天引きされた所得税
を計算し、払い過ぎていれば還付、不足していれば追加で徴収します。
これが年末調整です。
原則として勤務先へ「扶養控除等申告書」を提出している給与所得者が対象ですが、給与収入が2,000万円を超える人などは対象外となります。
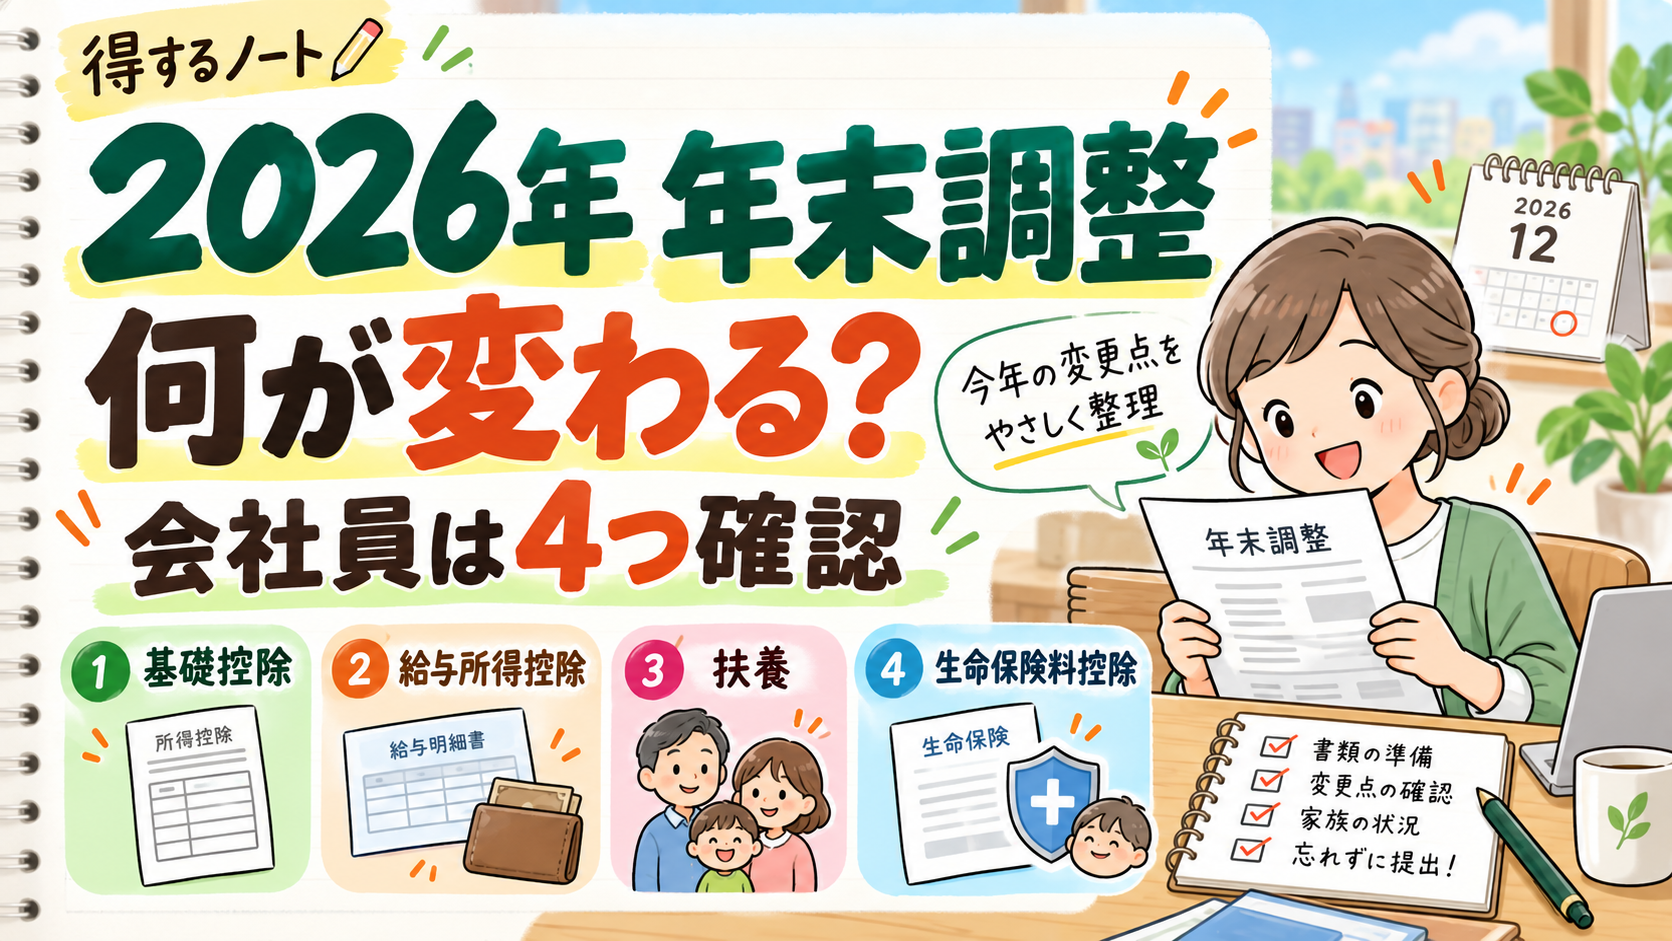
変更① 基礎控除が引き上げられる
まず大きいのが基礎控除です。
基礎控除とは、所得税を計算するときに所得から差し引ける金額のこと。
2026年分(令和8年分)は本人の合計所得金額に応じて控除額が変わり、例えば合計所得489万円以下なら基礎控除は104万円となります。
所得が増えるにつれて控除額は段階的に変わります。
例えば、
- 合計所得489万円以下 → 104万円
- 489万円超655万円以下 → 67万円
- 655万円超2,350万円以下 → 62万円
です。
所得が2,350万円を超える場合はさらに段階的に縮小します。
「基礎控除申告書」を忘れない
会社員が年末調整で基礎控除を受けるには、勤務先へ基礎控除申告書を提出する必要があります。
国税庁も2026年の案内で「提出漏れに注意」と呼びかけています。
「会社が全部やってくれるから何もしなくていい」というわけではありません。
変更② 給与所得控除の最低保障額もアップ
会社員には、必要経費のような役割を持つ給与所得控除があります。
2026年分・2027年分では、給与収入が220万円までの場合、給与所得控除額は74万円となります。
つまり2026年は、
基礎控除だけではなく、給与所得控除も変更
されています。
税金を計算するときは単純に「年収=課税される所得」ではありません。
給与収入から給与所得控除を差し引き、さらに基礎控除や社会保険料控除などを差し引いて所得税を計算します。
変更③ 扶養・配偶者の所得基準も変わる
家族を扶養している人も確認しておきましょう。
2026年の配偶者控除では、給与所得者本人の合計所得が1,000万円以下で、配偶者の合計所得金額が62万円以下などの要件を満たす場合に控除を受けられます。
控除額は本人の所得によって変わりますが、最大38万円です。
つまり、
「去年まで扶養に入れる・入れないと言われた収入額」
だけを覚えて判断するのはおすすめできません。
税制上の扶養と社会保険上の扶養は別制度なので、それぞれ確認する必要があります。
大学生年代の子どもがアルバイトしている家庭も確認
19歳以上23歳未満の親族については、特定親族特別控除にも注目です。
対象となる親族の合計所得が62万円を超えても、一定範囲なら所得に応じて段階的に控除を受けられます。
例えば合計所得が62万円超85万円以下なら控除額は63万円。
その後は所得が増えるにつれて61万円、51万円、41万円……と段階的に縮小し、合計所得120万円超123万円以下では3万円となります。
大学生年代の子どもがアルバイトしている家庭では、年末に子どもの収入・所得を確認しておきましょう。
変更④ 23歳未満の子がいる家庭は生命保険料控除に注目
今回、子育て世帯に特に確認してほしいのがここです。
2026年分と2027年分について、23歳未満の扶養親族がいる場合、一般生命保険料控除に特例が設けられています。
2012年1月1日以後に契約した「新生命保険料」に関する所得税の控除上限は通常4万円ですが、一定の要件を満たす場合は最高6万円となります。
ただし、
生命保険料控除全体の上限が12万円であることは変わりません。
「子どもがいれば自動的に2万円税金が安くなる」という意味でもありません。
所得から差し引ける控除額の上限が変わる制度です。
保険料控除証明書は捨てないで
秋になると生命保険会社などから、
「生命保険料控除証明書」
が届き始めます。
年末調整で生命保険料控除を申告する際に使用する大切な書類です。
2026年は特に、23歳未満の扶養親族がいる場合の計算方法が変わっているため、去年と同じ感覚で処理しないようにしましょう。
国税庁も「年齢23歳未満の扶養親族」の有無に応じて正しく計算するよう案内しています。
2026年の年末調整で今からやること
難しく考える必要はありません。
まず確認したいのは次の4つです。
① 家族の2026年の収入見込みを確認
② 生命保険料控除証明書を保管
③ 住宅ローンなどその他の控除書類もまとめておく
④ 会社から年末調整書類が届いたら去年と同じ内容で済ませず確認する
特に配偶者や大学生年代の子どもがパート・アルバイトをしている家庭は、2026年の収入見込みを確認しておくと手続きがスムーズです。
国税庁は令和8年分の年末調整資料・申告書・記載例をすでに公開しています。
最後のまとめ
2026年の年末調整では、
・基礎控除の引き上げ
・給与所得控除の最低保障額の引き上げ
・扶養親族などの所得要件の変更
・23歳未満の扶養親族がいる場合の生命保険料控除の特例
など、会社員の家計に関係する変更があります。
特に注目したいのは、23歳未満の子どもがいる家庭と、配偶者や大学生年代の子どもが働いている家庭です。
年末調整は「会社に言われた書類を書くもの」と考えがちですが、申告漏れがあると本来受けられる控除を受けられないことがあります。
10〜11月になって慌てないよう、まずは家族の収入見込みと、届き始める控除証明書を確認しておきましょう。
※この記事は2026年9月25日時点の国税庁公表情報をもとに作成しています。個別の税額や控除の適用については勤務先・税務署・税理士などへご確認ください。
コメント