こどもNISAとは?
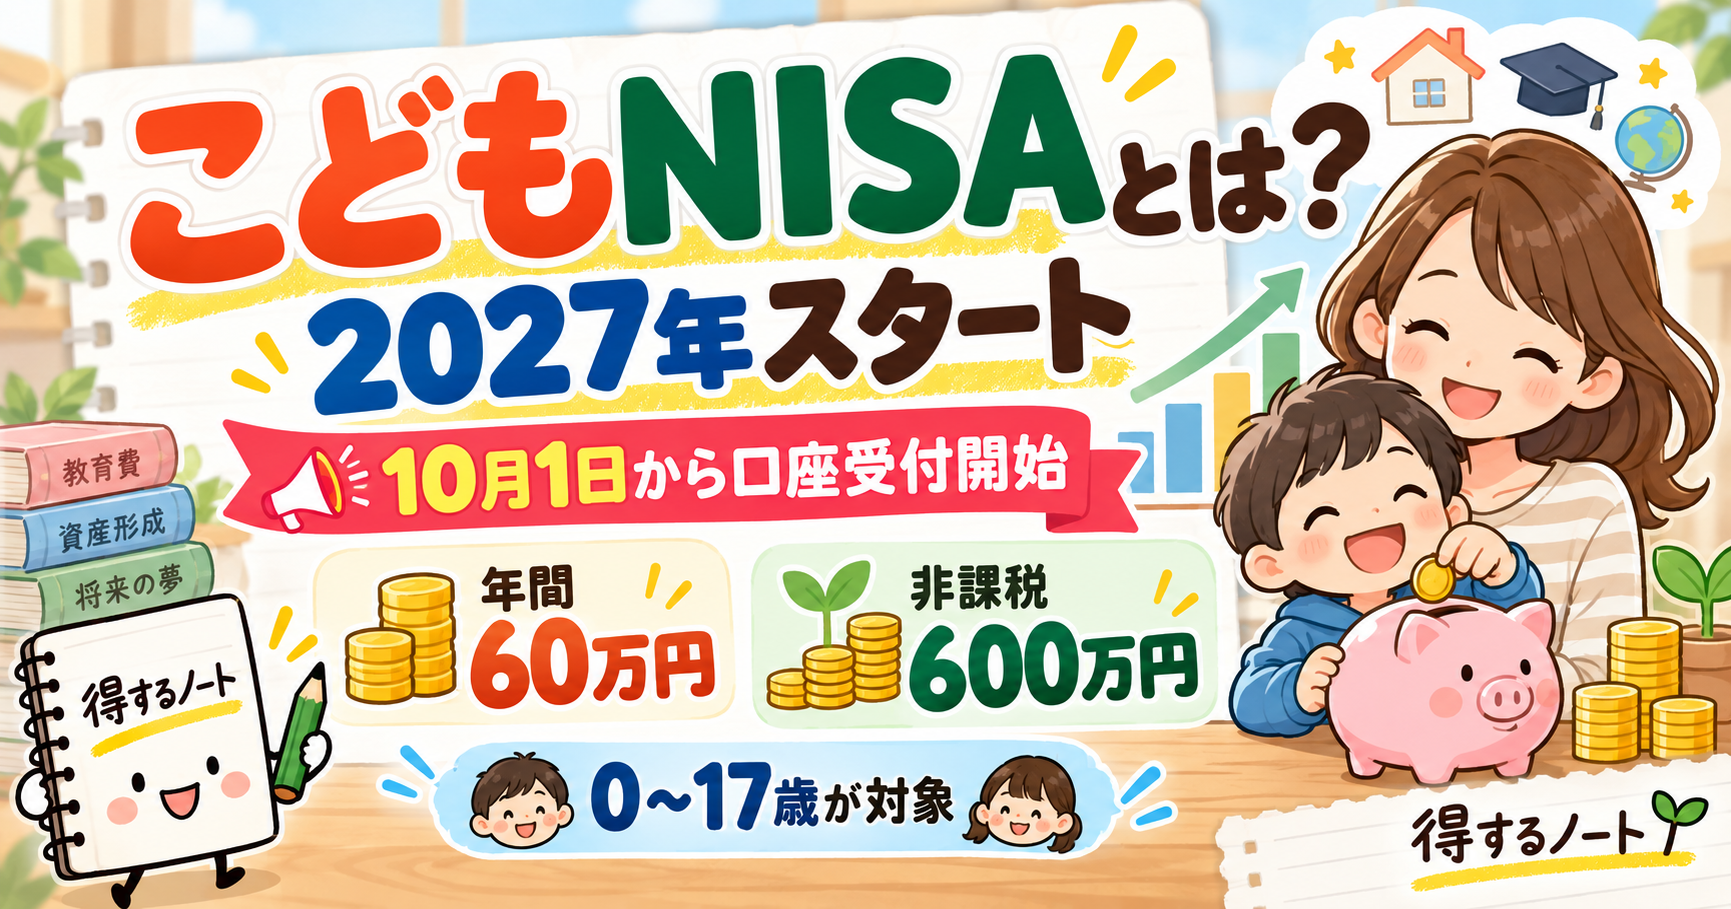
こどもNISAとは、NISAのつみたて投資枠の年齢要件をなくし、0〜17歳も使えるようにする制度です。2027年1月にスタートします。
| 項目 | 内容 |
|---|---|
| 対象 | 0〜17歳 |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 非課税保有期間 | 無期限 |
| 投資対象 | 長期・積立・分散投資に適した一定の投資信託 |
年間60万円は、月平均にすると5万円です。ただし「毎月5万円入れないと損」という制度ではありません。家計に余裕のある範囲で使うのが前提です。
10月1日から口座開設の受付が始まる
制度の開始は2027年1月ですが、証券各社は2026年10月1日から口座開設の事前受付を始めます。
- SBI証券は9月11日に、10月1日からの事前受付開始を発表しました。
- 楽天証券も10月1日から受付を開始します。申し込みには、親権者の総合口座と、子どものマイナンバーが記載された住民票の写しが必要です。
- マネックス証券、松井証券、三菱UFJ eスマート証券なども、10月1日から受付を始める予定です。
ここで注意したいのは、10月1日は投資の開始日ではないことです。10月1日からできるのは口座開設の申し込みだけで、証券会社と税務署の審査を経て、口座が開設されるのは2027年1月になります。先に手続きを済ませておけば、年明けからスムーズに積立を始められる、ということです。
年間60万円・最大600万円まで非課税
年間の投資枠は60万円です。目安は次のとおりです。
- 月1万円 → 年12万円
- 月3万円 → 年36万円
- 月5万円 → 年60万円
0歳から毎年60万円を投資できれば、10年で元本が600万円に達します。ただし、投資信託は預金と違って価格が下がることがあります。NISAのメリットは、利益が出たときに税金がかからないことです。利益そのものを保証する制度ではありません。
個別株は買えない
こどもNISAで買えるのは、つみたて投資枠の対象となる投資信託だけです。成人向けの成長投資枠のように、個別株を自由に売買する使い方には向いていません。投資方法も積立投資に限られます。
12歳以降、一定の条件で払い出せる
旧ジュニアNISAは、原則として18歳まで引き出せませんでした。こどもNISAは、次の条件を満たせば12歳以降に払い出せます。
- 子ども本人の教育費や生活費に使うこと
- 子ども本人が払い出しに同意していること
- 親権者などが、同意を示す書類を金融機関に提出すること
これは「12歳になれば自由に引き出せる」という意味ではありません。使い道は子どものためのお金に限られます。親名義の貯金とは性質が違うので、生活費や数年以内に使う予定のお金まで投資に回さないようにしましょう。
18歳になる年に成人NISAへ自動移行
18歳になったからといって、資産を売却する必要はありません。その年の1月1日時点で18歳となる年に、成人向けNISAへ自動的に移行します。非課税保有期間は無期限なので、そのまま運用を続けられます。
旧ジュニアNISAとの違い
旧ジュニアNISAは、2023年末で新規投資が終わりました。こどもNISAとの主な違いは次のとおりです。
- 非課税期間が5年から無期限になった
- 12歳以降、一定の条件で払い出せるようになった
- 18歳になる年に成人NISAへ自動移行する
- 投資対象が投資信託に限られる
旧ジュニアNISAの保有資産を、そのままこどもNISAへ移すことはできません。旧ジュニアNISAの資産は、全額であれば非課税で払い出せます(一部だけの払い出しはできません)。
【重要】金融機関は途中で変更できない
成人向けNISAと違い、こどもNISAは金融機関を途中で変更できません。別の金融機関を使いたいときは、いったん今の口座を解約して、手続きをやり直す必要があります。最初にどこで開設するかは、慎重に選びましょう。比べるポイントは次のとおりです。
- 取扱商品(対象の投資信託)
- 積立の最低金額(100円から積み立てられる会社もあります)
- 手数料
- ポイントの使いやすさ
- 親権者自身の口座がある会社かどうか
教育費は全部こどもNISAで準備すればいい?
おすすめしません。大学の入学金など、使う時期が決まっているお金を全部投資に回すと、必要なときに相場が下がっているかもしれません。使う時期で分けて考えましょう。
- 数年以内に使うお金 → 預金
- 10年以上使わない余裕資金 → こどもNISAも検討
こどもNISAは便利な制度ですが、教育費を確実に増やす制度ではありません。
口座開設の前に決めておきたい4つのこと
- 何のためのお金なのか
- いつ使う予定なのか
- 家計の生活防衛資金は足りているか
- どの金融機関で口座を作るか(途中で変更できません)
年間60万円を見て「満額入れないと損」と考える必要はありません。月5,000円でも1万円でも、家計を圧迫しない金額から始めるほうが、長期投資には向いています。
まとめ
- こどもNISAは2027年1月スタート。年間60万円、上限600万円、非課税期間は無期限
- 2026年10月1日から各社で口座開設の事前受付が始まるが、投資開始は2027年1月以降
- 払い出しは12歳以降で、条件付き
- 金融機関は途中で変更できないので、比較してから選ぶ
- 大事なのは「始めること」より、「そのお金をいつ何に使うか」を決めること
近いうちに使う教育費まで、無理に投資する必要はありません。まず金融機関を比較して、毎月いくらなら無理なく積み立てられるかを考えてみましょう。
※この記事は2026年9月29日時点の、金融庁、日本証券業協会、各証券会社の公表情報をもとに作成しています。制度の詳細は「令和8年度税制改正の大綱」に基づくもので、今後の制度確定により変更される可能性があります。投資には元本割れのリスクがあります。投資判断はご自身の責任でお願いします。
参考情報: 金融庁「令和8年度税制改正について」/日本証券業協会「0歳からNISA口座が開設できるようになります!」/SBI証券・楽天証券・マネックス証券・松井証券・三菱UFJ eスマート証券の各公表資料
コメント