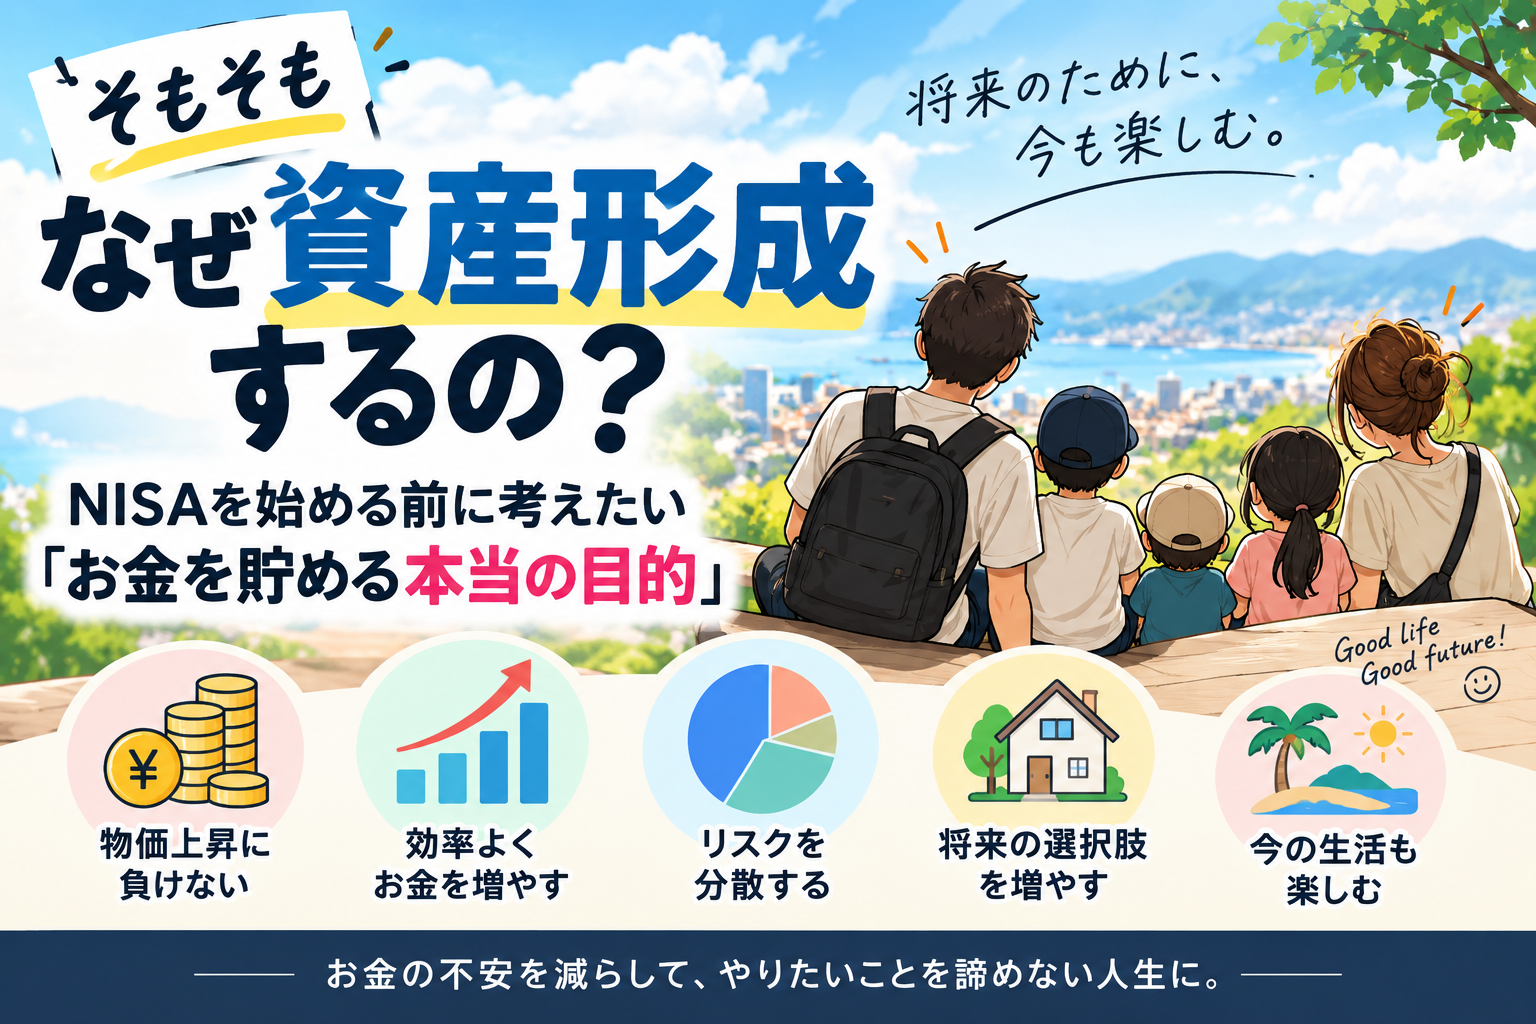
NISAを始めることが目的になっていませんか?
最近では「NISA」という言葉をテレビやSNSなどで目にする機会が増えました。
私の周りでも、
「とりあえずNISAを始めた」
「毎月○万円積み立てている」
「オルカンやS&P500を買っている」
という人が増えています。
資産形成を始めること自体は、とても良いことだと思います。
ただ、その前に一度考えてみたいことがあります。
そもそも、なぜお金を貯めるのでしょうか?
そして、
なぜ資産運用をするのでしょうか?
NISAを使うこと自体がゴールではありません。
NISAはあくまで、私たちが資産形成をしていくために利用できる**「手段のひとつ」**です。
この記事では、NISAの制度やおすすめ商品ではなく、その一歩手前にある**「なぜ資産形成をするのか」**について考えてみます。
そもそも、なぜお金を貯めるのか?
お金を貯める目的は、人によって違います。
住宅購入、子どもの教育費、旅行、車の購入、老後資金など、人生ではさまざまな場面でお金が必要になります。
つまり、貯蓄そのものが目的なのではなく、
「将来やりたいこと・必要なことにお金を使える状態を作っておく」
ことが大切なのではないでしょうか。
金融庁も、必要になるお金の時期や金額は人によって異なるため、自分の生き方に合わせて家計管理とライフプランニングを考えることが重要だとしています。
だから「みんながNISAをやっているから自分もやる」ではなく、
自分は何のためにお金を貯めるのか?
を最初に考えてみることが大切です。
「現金で貯金しておけば安全」とも限らない
では、投資をせずに銀行預金だけで貯めていけばいいのでしょうか。
現金や預貯金には、必要なときにすぐ使いやすく、投資商品のような価格変動が基本的にないという大きなメリットがあります。
そのため、生活費や近いうちに使う予定のお金まで無理に投資する必要はありません。
一方で、考えておきたいのが**物価上昇(インフレ)**です。
例えば、現在100万円で買えるモノが、将来も必ず100万円で買えるとは限りません。
物価が上がれば、同じ100万円で買えるモノやサービスの量は少なくなります。
日本銀行は現在、消費者物価の前年比上昇率**2%**を「物価安定の目標」としています。
仮に毎年2%ずつ物価が上昇したと単純に仮定すると、現在100万円のモノは20年後には約149万円になります。
つまり、
「100万円が100万円のままだから減っていない」
とは必ずしも言えません。
数字上のお金は減っていなくても、物価が上がればお金の実質的な購買力が低下する可能性があるからです。
※2%は日本銀行の物価安定目標であり、将来の物価上昇率が毎年2%になることを保証するものではありません。
だから資産運用という選択肢がある
そこで考えたいのが「資産運用」です。
預貯金の一部を株式や投資信託などに振り分けることで、長期的な資産の成長を目指します。
ただし、ここで勘違いしたくないのが、
「投資をすれば必ずお金が増える」ということではない
という点です。
株式や投資信託には値動きがあり、元本割れすることもあります。
金融庁も、預貯金・株式・債券・投資信託にはそれぞれ安全性・収益性・流動性の違いがあり、すべての面で万能な金融商品はないと説明しています。
だからこそ重要なのが、
「どれか一つに全財産を集中させない」
という考え方です。
大切なのは「長期・積立・分散」
資産形成では、
長期・積立・分散
という考え方が非常に重要です。
金融庁も、安定的な資産形成を目指すうえで長期・積立・分散投資を重要な考え方として紹介しています。
「分散」と聞くと難しく感じますが、考え方はシンプルです。
例えば資産を、
現金・預貯金
国内外の株式
債券
その他の資産
など、値動きや特徴の異なる資産に分けて保有する考え方があります。
投資先についても、一つの会社や一つの国だけに集中するのではなく、複数の地域・資産などに分散する方法があります。
金融庁も、値動きの異なる複数の資産や地域へ分散することで、特定のリスクが資産全体に与える影響を抑えることが期待できると説明しています。
もちろん、分散すれば損をしないという意味ではありません。
大切なのは、自分が取れるリスクの範囲で資産を持つことです。
NISAは「目的」ではなく「手段」
ここまで考えると、NISAの見え方も変わってきます。
NISAをすること自体が目的ではありません。
例えば、
「20年後の老後資金を準備したい」
という目的があって、そのために長期投資をする。
そして、その投資を行うときに利用できる制度のひとつがNISAです。
つまり、
目的 → 資産形成 → 投資方法を考える → NISAなどの制度を活用する
という順番です。
「NISAが流行っているから始める」より、
「自分は何のために資産形成するのか」
を先に決めることが重要だと思います。
将来のためだけに「今」を犠牲にしなくていい
そして、資産形成を考えるときにもう一つ大切にしたいことがあります。
それは、
今の生活です。
例えば、将来が不安だからと、
旅行に行かない。
趣味にお金を使わない。
家族との経験を我慢する。
欲しいものをすべて我慢する。
そうやって資産だけが増えていったとして、本当にそれが自分の望んでいた人生でしょうか。
もちろん将来への備えは大切です。
でも、今しかできない経験もあります。
だから資産形成では、
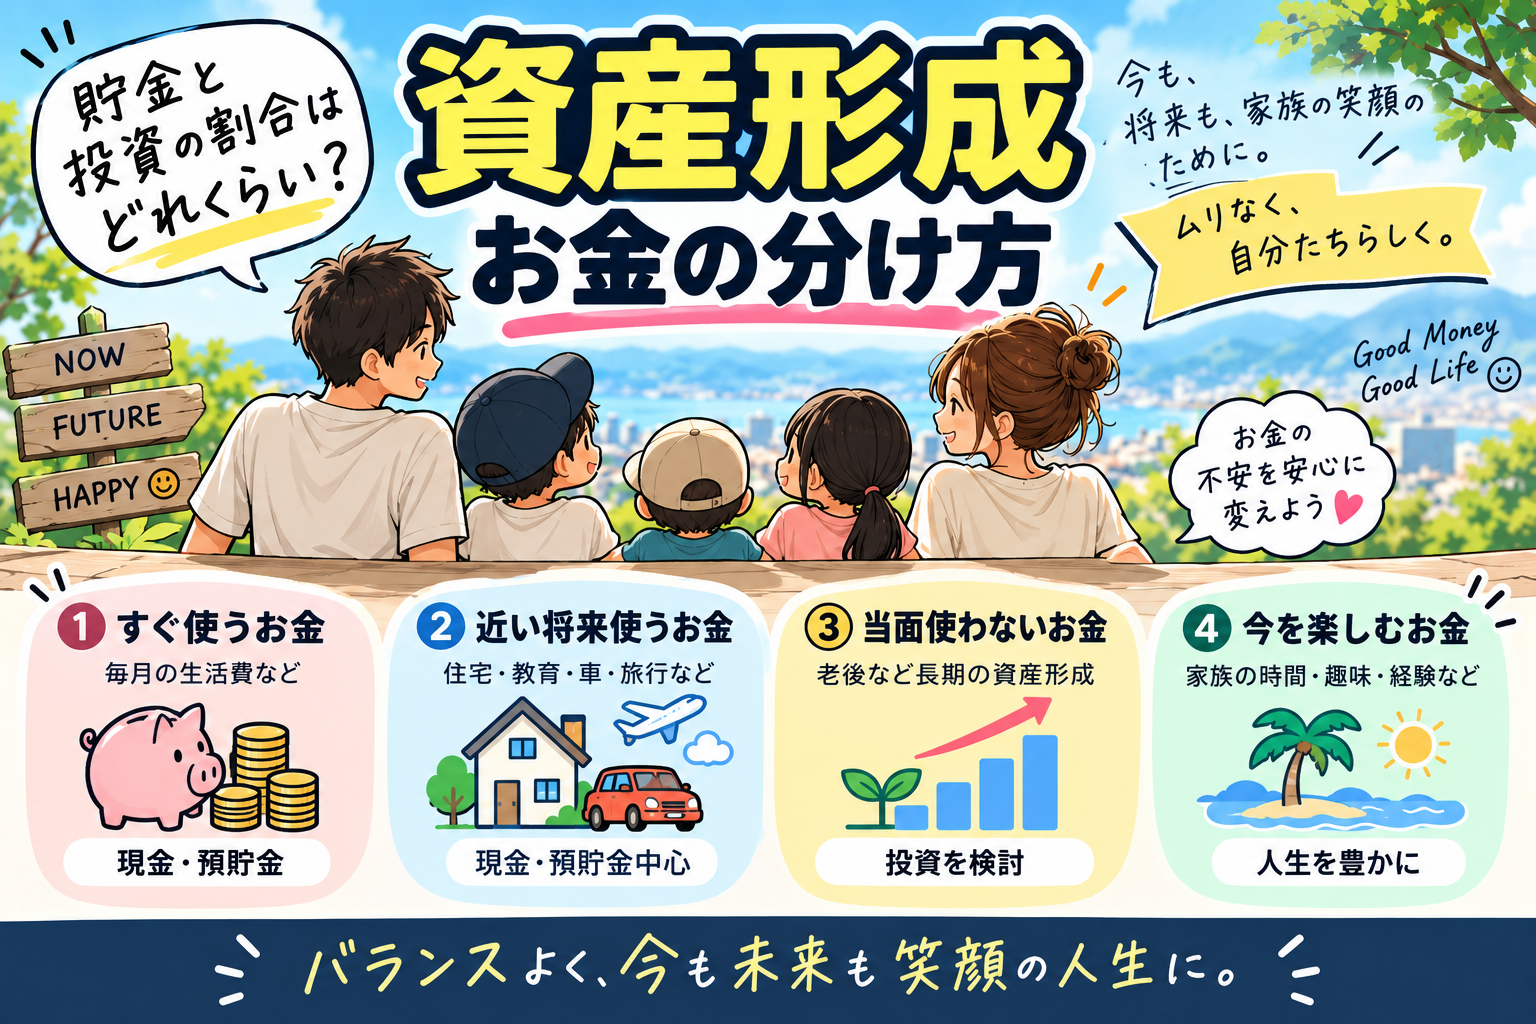
「今使うお金」
「近い将来使うお金」
「遠い将来のために育てるお金」
を分けて考えることが大切だと思います。
すべてを貯金する必要もなければ、すべてを投資する必要もありません。
自分の人生に合わせてバランスを考えることが重要です。
お金を増やすことが人生のゴールではない
資産形成について調べ始めると、
「○歳までに1億円」
「資産5000万円」
「毎月○万円積み立て」
といった数字が気になってしまいます。
もちろん目標金額を設定することは大切です。
でも、
一番お金を持っている人になることが、資産形成のゴールではありません。
お金は人生の目的ではなく、人生の選択肢を増やすための道具だと思います。
将来への不安を少し減らす。
家族との時間を楽しむ。
やりたいことができたときに挑戦できる。
そして、必要なときに必要なお金を使える。
その状態を作るために、貯蓄や資産運用があります。
まとめ|「何のために貯めるのか」から考えよう
NISAを始めることも、投資信託を買うことも、貯金をすることも、それ自体がゴールではありません。
まず考えたいのは、
「自分は何のためにお金を貯めるのか?」
ということです。
その目的が決まれば、
どれくらい現金を持つのか。
どれくらい投資に回すのか。
どのくらいのリスクを取れるのか。
といったことも考えやすくなります。
物価上昇によって現金の実質的な価値が低下する可能性にも備えながら、長期・積立・分散を意識して資産を育てていく。
でも、将来のために今をすべて犠牲にする必要もありません。
「今を楽しむこと」と「将来に備えること」。
この2つのバランスを取りながら、自分に合った資産形成を続けていくことが大切なのではないでしょうか。
※本記事は資産形成に関する一般的な情報提供を目的としたもので、特定の金融商品の購入・売却を推奨するものではありません。投資商品には価格変動や元本割れ等のリスクがあります。ご自身の家計・目的・リスク許容度などを踏まえて判断してください。
コメント