「貯金はいくらありますか?」
家計について考えるとき、まず貯金額を見る人は多いと思います。
でも、本当にそれだけで自分のお金の状態は分かるでしょうか。
たとえば、同じ500万円の貯金がある2つの家庭でも、
- ローンがほとんどない家庭
- 住宅ローンや自動車ローンなどが多く残っている家庭
では、お金の状態は大きく違います。
また、年収が高くても毎月ほとんどお金が残らない家庭もあれば、それほど年収が高くなくても毎月しっかりお金を残せている家庭もあります。
そこで今回は、会社の経営状態を見るときに使われる
B/S(貸借対照表)
P/L(損益計算書)
という考え方を、自分や家庭に置き換えてみます。
難しい会計の勉強をするわけではありません。
B/SとP/Lの考え方を使って、
「今、自分はいくら持っているのか」
「いくら借金があるのか」
「毎月いくら入って、いくら出ていくのか」
「その結果、いくら資産形成に回せるのか」
を見えるようにするのが今回の目的です。
そもそもB/S(貸借対照表)とは?
B/Sは「Balance Sheet」の略で、日本語では貸借対照表といいます。
会社が、
どんな資産を持っていて、どんな負債があり、差し引きどれくらいの純資産があるのか
を見るための表です。
ものすごく簡単にすると、
資産 − 負債 = 純資産
と考えることができます。
これを家庭に置き換えてみましょう。
たとえば、
| 資産 | 金額 |
|---|---|
| 預貯金 | 500万円 |
| 株・投資信託 | 200万円 |
| その他の金融資産 | 100万円 |
| 資産合計 | 800万円 |
一方で、
| 負債 | 金額 |
|---|---|
| 住宅ローン | 2,000万円 |
| 自動車ローン | 200万円 |
| その他の借入 | 0万円 |
| 負債合計 | 2,200万円 |
となっていたとします。
金融資産だけと負債を単純比較すれば、
800万円 − 2,200万円 = ▲1,400万円
です。
ただし、ここで注意したいのが住宅などの資産です。
住宅ローン2,000万円だけを負債として計上しながら、所有している住宅の価値を資産に入れなければ、家計全体のB/Sとしては実態を正しく表せません。
そのため、本格的に家庭版B/Sを作るなら、
現金・預金・投資資産・不動産などの資産と、
住宅ローン・自動車ローンなどの負債
をセットで考えます。
つまりB/Sは、
「今この瞬間、自分の家計はどんな状態なのか?」
を見るものです。
いわば、家計の健康診断です。
P/L(損益計算書)とは?
次はP/Lです。
P/Lは「Profit and Loss Statement」の略で、日本語では損益計算書といいます。
会社では一定期間に、
どれくらい収益があり、どれくらい費用がかかり、最終的にどれくらい利益が残ったのか
を見るために使います。
これも家庭に置き換えると、とてもシンプルです。
収入 − 支出 = 残ったお金
たとえば1か月の家計が、
| 項目 | 金額 |
|---|---|
| 手取り収入 | 45万円 |
| 住宅費 | 10万円 |
| 食費 | 8万円 |
| 水道光熱・通信費 | 4万円 |
| 保険料 | 2万円 |
| 教育費 | 4万円 |
| その他生活費 | 10万円 |
| 支出合計 | 38万円 |
だったとします。
すると、
45万円 − 38万円 = 7万円
毎月約7万円のお金が残ります。
会社でいえば「利益」に近い部分です。
家庭では、この7万円を
貯金するのか、投資するのか、旅行などに使うのか
を考えることになります。
つまりP/Lは、
「毎月のお金の流れはどうなっている?」
を見るものです。
B/SとP/Lは何が違う?
ここが今回の記事で一番重要なポイントです。
B/S=今持っている資産・負債を見る
P/L=一定期間のお金の出入りを見る
と考えると分かりやすいです。
たとえば、
年収1,000万円だからお金持ち
とは限りません。
収入が多くても支出も多く、毎年ほとんど資産が増えていなければ、P/LからB/Sへ十分なお金を移せていないからです。
逆に年収500万円でも、支出をコントロールして毎年100万円を貯金・投資できれば、少しずつB/Sの資産を大きくしていけます。
ここでB/SとP/Lがつながります。
働いて収入を得る
↓
生活費などを支払う
↓
お金が残る
↓
貯金・投資する
↓
資産が増える
つまり、
P/Lで生み出したお金を、B/Sの資産に変えていく。
これが資産形成の基本的な流れです。
だから資産形成を考えるとき、いきなり
「NISAで何を買えばいい?」
から始めなくてもいいんです。
まずは、
自分のB/SとP/Lを知る。
そこから、
「自分には毎月どれくらい資産形成に回せる余力があるのか?」
を考えてみましょう。
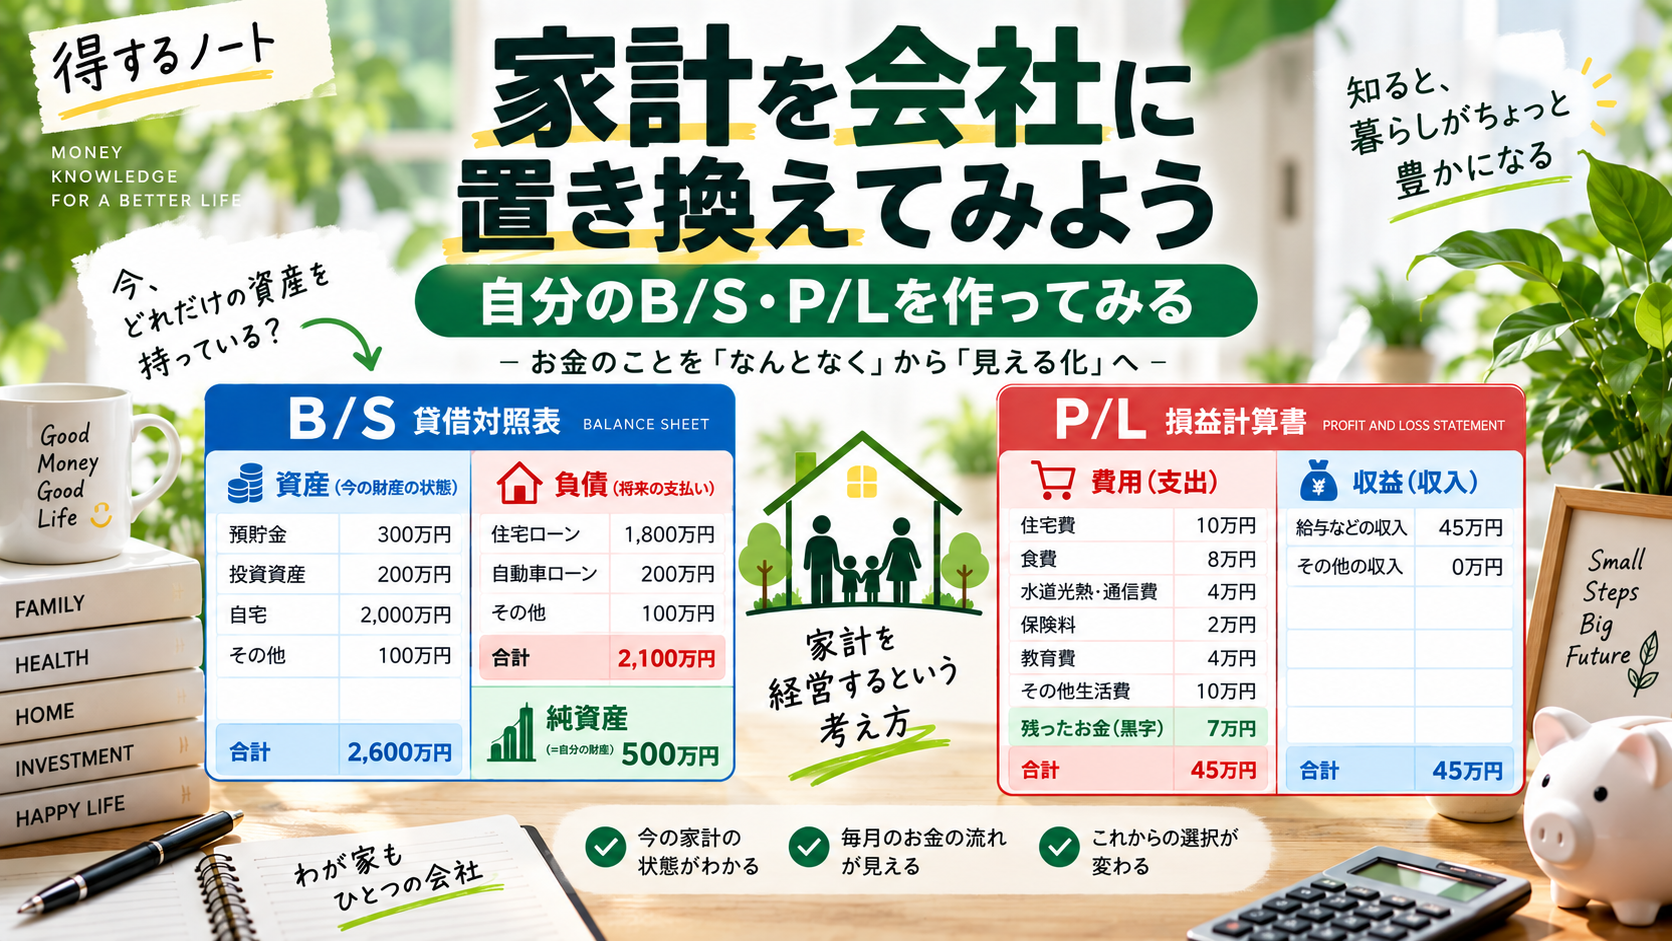
家庭版B/S(貸借対照表)の例
| 資産 | 金額 | 負債・純資産 | 金額 |
|---|---|---|---|
| 現金・預金 | 400万円 | 住宅ローン | 2,500万円 |
| NISA・投資信託・株式 | 200万円 | 自動車ローン | 150万円 |
| 生命保険の解約返戻金など | 50万円 | その他の借入 | 0万円 |
| 自宅 | 3,000万円 | 負債合計 | 2,650万円 |
| 車 | 200万円 | 純資産 | 1,200万円 |
| 資産合計 | 3,850万円 | 負債・純資産合計 | 3,850万円 |
このようにB/Sを作ってみると、単純な「貯金額」だけでは分からなかった、自分の家計全体の状態が見えてきます。
今回の例では、
資産 3,850万円
負債 2,650万円
純資産 1,200万円
となりました。
大切なのは、資産の金額だけを見るのではなく、負債を差し引いた「純資産」を把握することです。
そして、できればこのB/Sを年に1回など定期的に作ってみましょう。
純資産が、
1,200万円 → 1,300万円 → 1,450万円
と増えていれば、自分の資産が少しずつ積み上がっていることが分かります。
では、どうすれば純資産を増やしていけるのでしょうか?
そのヒントになるのが、もう一つの財務諸表である**P/L(損益計算書)**です。
STEP2|次は「自分のP/L」を作ってみよう
B/Sが「今持っている資産と負債」を表すのに対して、P/Lでは一定期間に入ってきたお金と、出ていったお金を見ていきます。
家庭で考えるなら、
収入 − 支出 = 残ったお金
です。
そして、この**「残ったお金」をどう使うかが資産形成ではとても重要**です。
次は実際に、家庭版P/Lを作ってみましょう。
| 費用 | 金額 | 収益 | 金額 |
|---|---|---|---|
| 住宅費 | 10万円 | 給与などの手取り収入 | 45万円 |
| 食費 | 8万円 | その他の収入 | 0万円 |
| 水道光熱・通信費 | 4万円 | ||
| 保険料 | 2万円 | ||
| 教育費 | 4万円 | ||
| その他生活費 | 10万円 | ||
| 残ったお金(黒字) | 7万円 | ||
| 費用・黒字合計 | 45万円 | 収益合計 | 45万円 |
P/Lで残ったお金が、B/Sの資産を増やしていく
今回の家庭版P/Lでは、
収入 45万円 − 支出 38万円 = 7万円
のお金が残りました。
会社の会計で考えると、この「収益から費用を差し引いて残ったお金」は利益にあたります。
そして、会社が稼いだ利益が社内に蓄積されていくと、B/S(貸借対照表)の純資産にある**「利益剰余金」**として積み上がっていきます。
その中でも、一般的にイメージしやすい勘定科目が**「繰越利益剰余金」**です。
家庭に置き換えるなら、この考え方はとてもシンプルです。
毎月の収入- 毎月の支出
= 残ったお金(家庭の利益のようなもの)
↓
貯金・投資などに回す
↓
B/Sの資産が増える
↓
純資産が増えていく
つまり、P/LとB/Sは別々のものではなく、つながっています。
たとえば毎月7万円を残して、そのまま貯金できたとします。
1年間なら、
7万円 × 12か月 = 84万円
です。
ほかの条件が変わらなければ、その84万円が資産として積み上がり、家計のB/Sを強くしていくことになります。
もちろん、実際には投資資産の値動き、住宅や車の価値の変化、ローン返済などもあるため、純資産が単純に84万円増えるとは限りません。
それでも基本的な考え方は、
P/Lで黒字を作り、そのお金をB/Sに積み上げていく。
これが資産形成の大きな基本です。
資産形成で大切なのは「年収」だけではない
ここまで考えると、資産形成で見るべきものが少し変わってきます。
大切なのは「年収がいくらか」だけではありません。
たとえ収入が多くても、同じだけ支出してしまえばP/Lにはお金が残りません。
反対に、収入に対して適切に支出を管理し、毎月黒字を作ることができれば、そのお金をB/Sへ移して資産を積み上げていくことができます。
だから、NISAや投資を考える前に、
① B/Sで自分の現在地を知る
② P/Lで毎月のお金の流れを知る
③ どれくらい黒字を作れるか確認する
④ 黒字を貯金や投資に振り分ける
ここまで整理してみてください。
まとめ|自分の家計を「経営する」という考え方
今回は、会社で使われているB/S(貸借対照表)とP/L(損益計算書)を、自分の家計に置き換えて考えてみました。
難しそうに見える財務諸表も、家庭に置き換えると意外とシンプルです。
B/Sでは「今、自分がどれだけの資産と負債を持っているか」を知る。
P/Lでは「毎月どれだけのお金が入って、どれだけ使い、いくら残っているか」を知る。
そして、
P/Lで黒字をつくる
↓
残ったお金を貯金などの資産に変える
↓
B/Sの資産が増える
↓
純資産が少しずつ大きくなる
これが、家計における資産形成の基本的な流れです。
会社が毎年決算をして経営状態を確認するように、家庭でも定期的にB/SとP/Lを作ってみると、
「去年より純資産は増えた?」
「毎月ちゃんとお金は残っている?」
「負債は減っている?」
と、自分のお金の状態を数字で確認できるようになります。
年収や貯金額だけを見て一喜一憂するのではなく、自分の家計全体を一つの会社のように見る。
そして、
「わが家の財務状況は、去年より良くなっているだろうか?」
と考えてみる。
それだけでも、お金との向き合い方は大きく変わってくるはずです。
自分の人生の経営者は、自分自身です。
まずは年に一度でも、自分のB/SとP/Lを作って「家計の決算」をしてみてはいかがでしょうか。
コメント