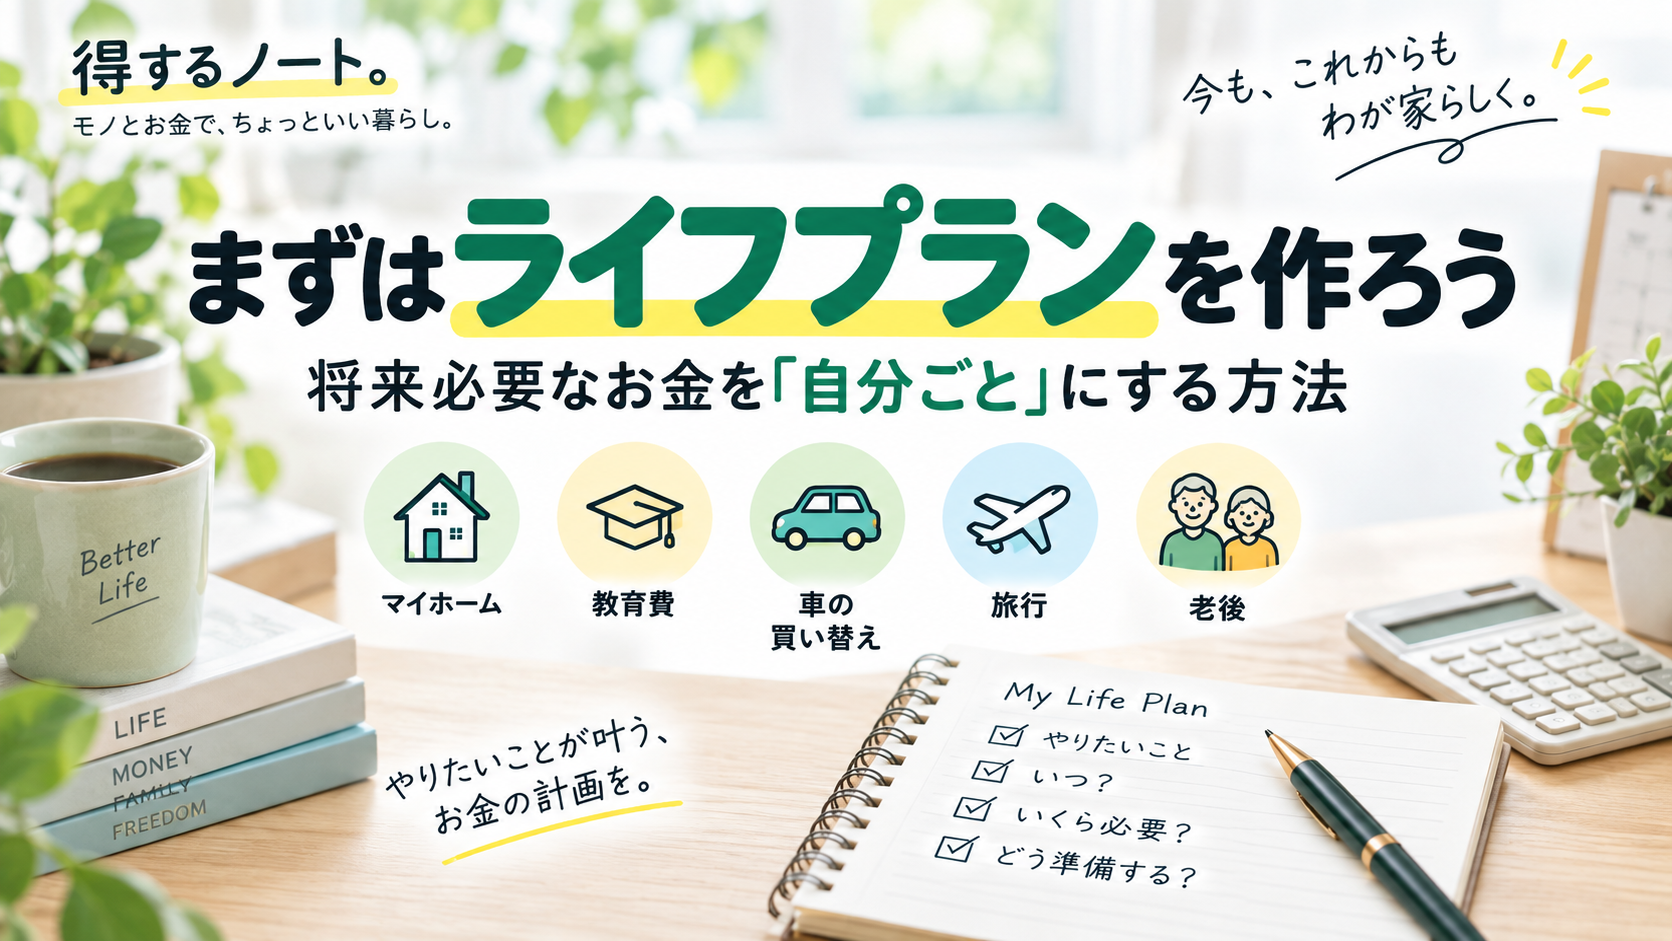
前回の記事では、**「貯金と投資をどう分けるか」**について考えました。
生活に必要なお金、近い将来使うお金、長期的に育てるお金など、目的によってお金の置き場所は変わります。
でも、その割合を考える前に、もう一つ大切なことがあります。
それが、
「自分はこれから、どんな人生を送りたいのか?」
を考えることです。
「NISAが人気だから始める」
「老後が不安だから、とりあえず毎月3万円積み立てる」
もちろん資産形成を始めるきっかけとしては悪くありません。
しかし、本当に大切なのは、
「いくら投資するか」ではなく、「何のためにお金を準備するのか」
ではないでしょうか。
そこで今回は、将来のお金を「自分ごと」にするために、ライフプランを作る方法を考えていきます。
ライフプランとは?
ライフプランというと、難しい表や細かい計算を想像するかもしれません。
でも、最初から完璧なものを作る必要はありません。
まずは、
「これからの人生で、やりたいこと・必要になりそうなことを書き出す」
だけでも十分です。
たとえば、
- 結婚
- 子育て・教育
- マイホーム
- 車の購入・買い替え
- 家族旅行
- 趣味
- 転職・独立
- 子どもの進学
- 老後
などです。
重要なのは、一般的な人生設計に自分を合わせることではありません。
自分や家族がどんな生活をしたいのかを考えることです。
「いくら貯める?」より「何をしたい?」から考える
資産形成を考えると、
「老後までに2,000万円必要?」
「毎月いくらNISAに入れればいい?」
といった「金額」から考えてしまいがちです。
でも、私は順番を逆にした方が分かりやすいと思います。
やりたいこと
↓
いつ実現したいか
↓
いくら必要になりそうか
↓
現在いくら準備できているか
↓
不足するなら、どう準備するか
この順番です。
そこで初めて、
貯金・投資・NISA・保険などの手段を考える。
つまり、金融商品から考えるのではなく、人生からお金を考えるということです。
STEP1 これからやりたいことを書き出してみる
まずは難しく考えず、自分や家族の「やりたいこと」を書いてみましょう。
例えばこんな感じです。
| 年齢 | やりたいこと・ライフイベント | 必要なお金の目安 |
|---|---|---|
| 35歳 | 家族旅行 | 50万円 |
| 38歳 | 車の買い替え | 300万円 |
| 40歳 | マイホーム関連 | 300万円 |
| 45歳 | 子どもの教育費 | 200万円 |
| 50歳 | 海外旅行 | 100万円 |
| 65歳 | 老後生活 | 未定 |
※金額は説明のための一例です。実際に必要な金額は家庭や希望する生活によって大きく異なります。
ここで大切なのは、正確な金額を出すことではありません。
まず人生を「見える化」することです。
STEP2 「いつ必要なお金なのか」を考える
次に、それぞれのお金がいつ必要なのかを考えます。
これは前回の記事で考えた「貯金と投資の割合」にもつながります。
例えば、
1年後に使う旅行代と
30年後の老後資金
では、同じ100万円でも準備方法は違います。
近いうちに使う予定のお金を、値動きのある金融商品で運用してしまうと、必要なタイミングで価格が下がっている可能性があります。
一方、長期間使う予定のないお金については、預貯金だけでなく、長期・積立・分散による資産形成を検討する余地があります。
金融庁も資産形成について、長期・積立・分散投資を基本的な考え方として紹介しています。
STEP3 今あるお金と比べてみる
ここから少しずつ「自分ごと」にしていきます。
例えば現在の貯金が300万円だったとします。
今後、
車 300万円
旅行 50万円
教育費 200万円
などの予定があれば、
「300万円あるから安心」
だけではなく、
「いつ、何に使う300万円なのか?」
まで考えることが重要になります。
反対に、将来必要になる金額と現在の資産を比べて不足が見えてきたら、
「では、毎月いくら準備すればいいのか?」
を考えられるようになります。
ここまで来ると、資産形成が一気に自分の話になります。
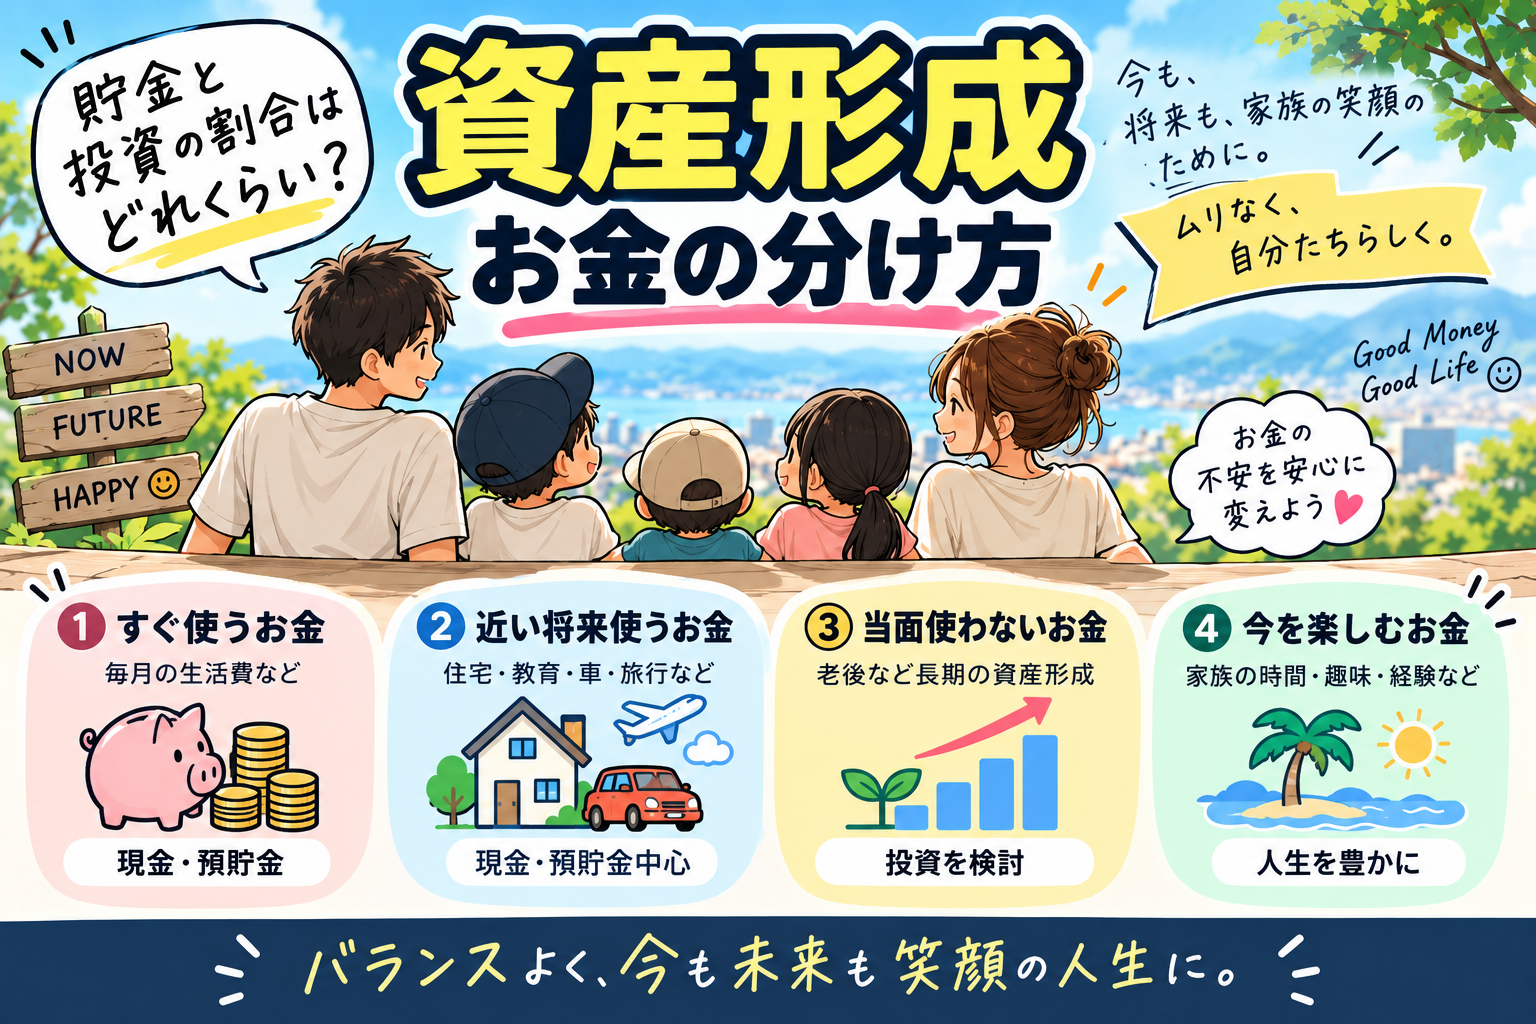
STEP4 お金を4つに分けて考えてみる
前回の記事でも紹介しましたが、私はお金を次の4つに分けて考えると分かりやすいと思います。
① 守るお金
日々の生活費や、急な病気・失業などに備えるお金。
② 近い将来使うお金
車、住宅、教育、旅行など、数年以内に使う予定があるお金。
③ 育てるお金
当面使う予定がなく、将来のために長期的に準備していくお金。
④ 今を楽しむお金
旅行、趣味、家族との時間、経験など、現在の人生を豊かにするためのお金。
資産形成というと③の「育てるお金」ばかり注目されます。
でも、①②④も同じくらい大切です。
「将来のため」に今を我慢しすぎない
ここは「得するノート」で特に伝えていきたい部分です。
将来への備えは大切です。
でも、
将来のために、今やりたいことをすべて諦める必要はありません。
例えば、子どもが小さい時の家族旅行。
友人との時間。
やってみたかった趣味。
自分自身への学びや経験。
お金は後から増やせる可能性がありますが、時間は戻ってきません。
だからこそ、
「将来のためのお金」と
「今を楽しむためのお金」
の両方をライフプランに入れておきたいところです。
ライフプランは途中で変えていい
一度作ったライフプランを、一生守る必要もありません。
人生では、
収入が変わる
家族が増える
転職する
住宅を購入する
子どもの進路が変わる
やりたいことが変わる
など、さまざまな変化があります。
だからライフプランは、未来を当てるための予言書ではありません。
今の自分が、
「これからどう生きたいのか」を整理するための地図
くらいに考えておけばいいと思います。
例えば年に1回、家計や資産状況と一緒に見直すだけでも十分です。
ライフプランを作ってからNISAを考える
ここまで整理すると、NISAの見え方も変わってきます。
「NISAはいくらやればいい?」
ではなく、
「10年、20年、30年先に使うためのお金がある」
↓
「そのために毎月いくら準備したい」
↓
「その一部を長期運用する方法としてNISAを利用できないか」
という順番になります。
NISAありきではなく、人生ありき。
これが資産形成を考えるうえで、とても大切だと思います。
まとめ|お金から人生を考えるのではなく、人生からお金を考える
資産形成を始めると、どうしても、
「どの商品が一番増える?」
「NISAはいくら入れる?」
「何%で運用できる?」
ということに目が向きます。
もちろん、それらも大切です。
でも、その前に考えたいのが、
「自分はどんな人生を送りたいのか?」
です。
やりたいことを書き出す。
いつ実現したいか考える。
必要なお金を考える。
今ある資産と比べる。
不足する部分の準備方法を考える。
そして最後に、貯金・投資・NISA・保険などの手段を選ぶ。
お金を増やすこと自体がゴールではありません。
お金の不安を少しずつ減らしながら、
今も楽しみ、将来も安心して、自分や家族がやりたいことをできる人生に近づける。
そのためにライフプランを作る。
これが「得するノート」で考える資産形成のスタート地点です。
実際に自分のライフプランを作ってみよう
「自分の場合はいくら必要なんだろう?」と思ったら、金融庁のライフプランシミュレーターを使ってみましょう。
年齢や家族構成、収入、支出、住宅、子どもなどを入力することで、将来の家計をシミュレーションできます。
紙に書きながら考えたい人は、日本FP協会が公開しているキャッシュフロー表を使う方法もあります。
もう一つかなり使いやすいのが、**日本FP協会の「ライフプラン診断」**です。12の質問を選んでいくだけで、1万ケース以上のライフスタイルをもとに将来の家計を診断できます。2026年4月のリニューアルで、NISAなどの積立投資シミュレーションにも対応しました。
そして、紙に書きたい人向けもあります。日本FP協会が、印刷できる**「キャッシュフロー表」と、入力すると自動計算できるExcel版**を無料公開しています。
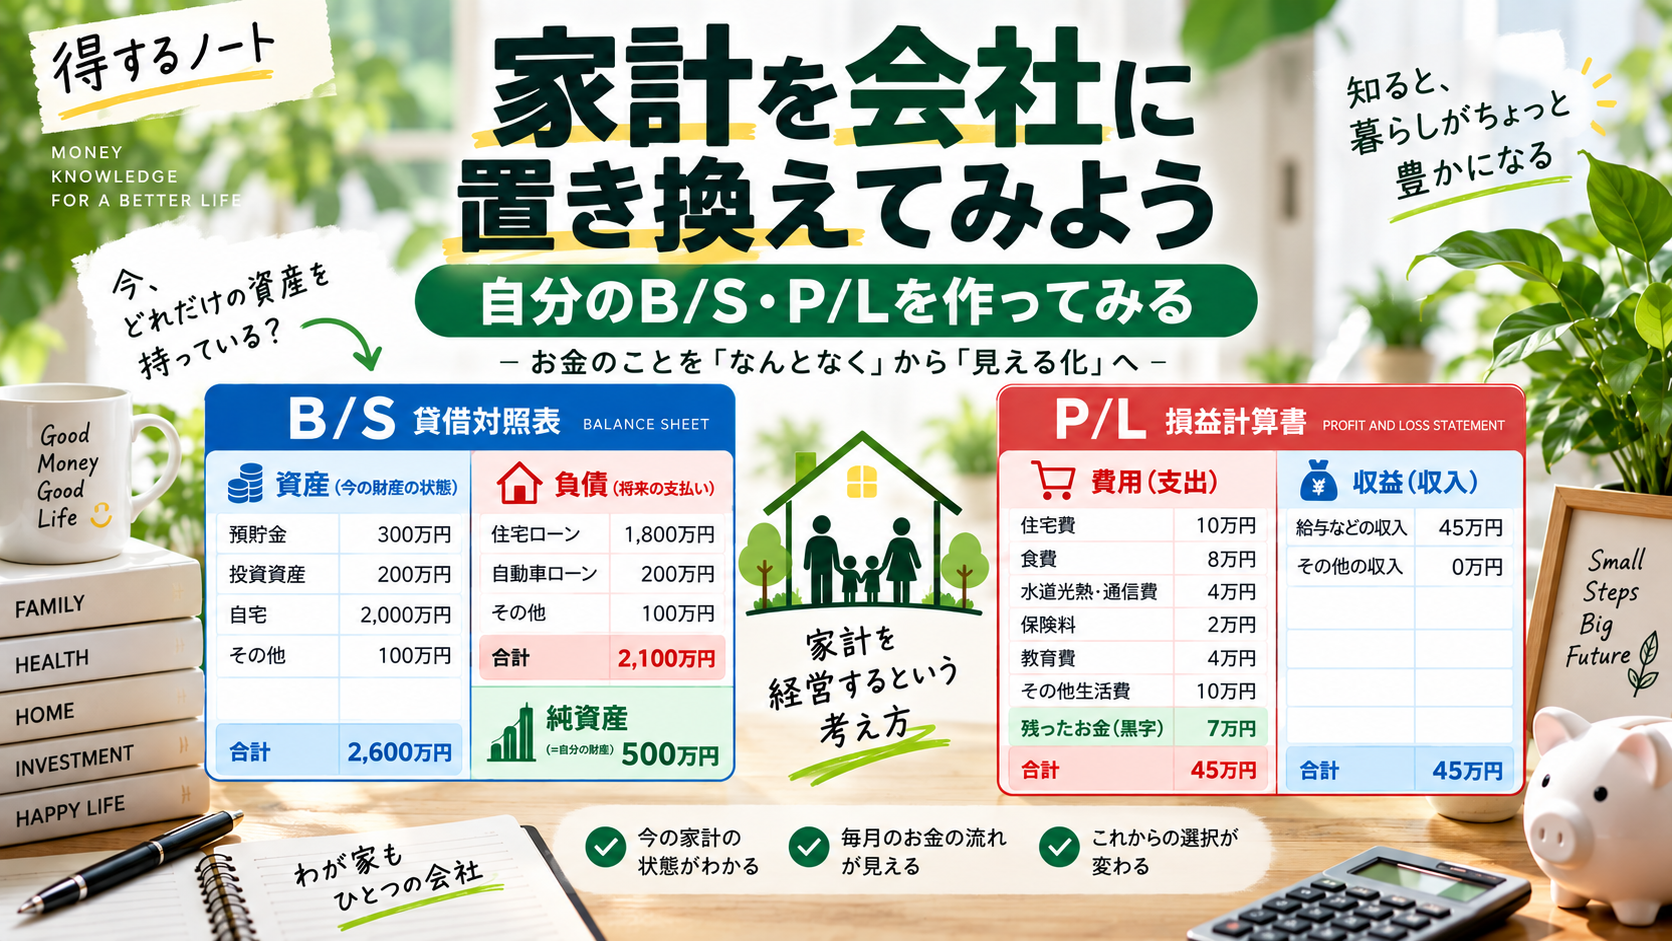
コメント