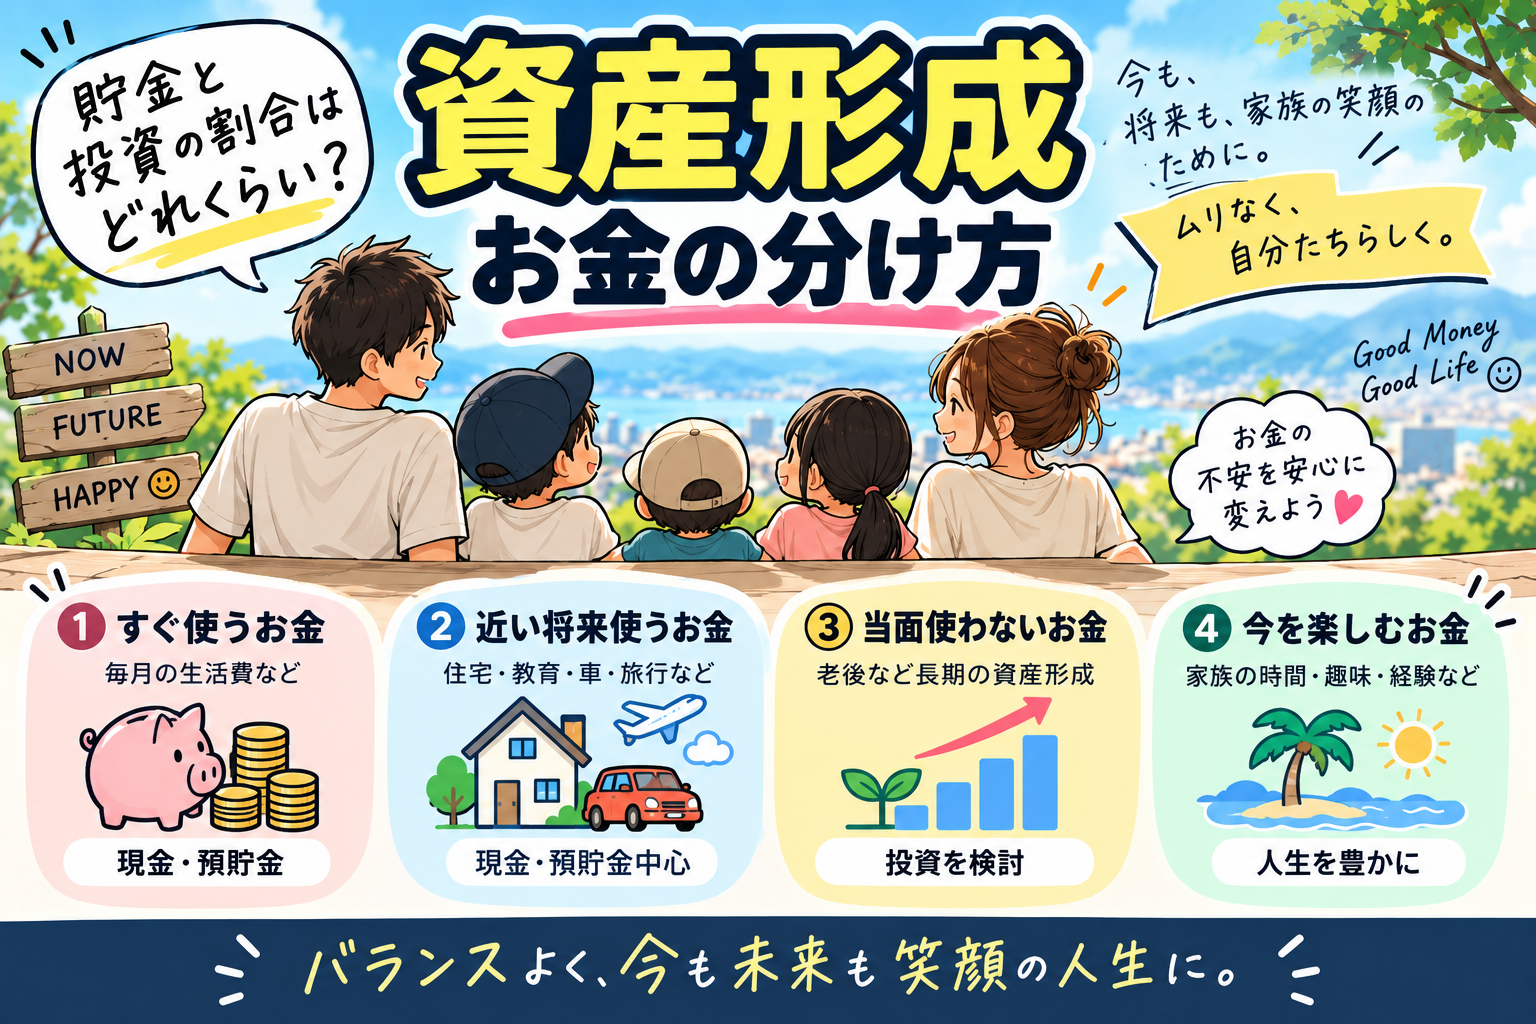
貯金と投資、結局どのくらいの割合がいい?
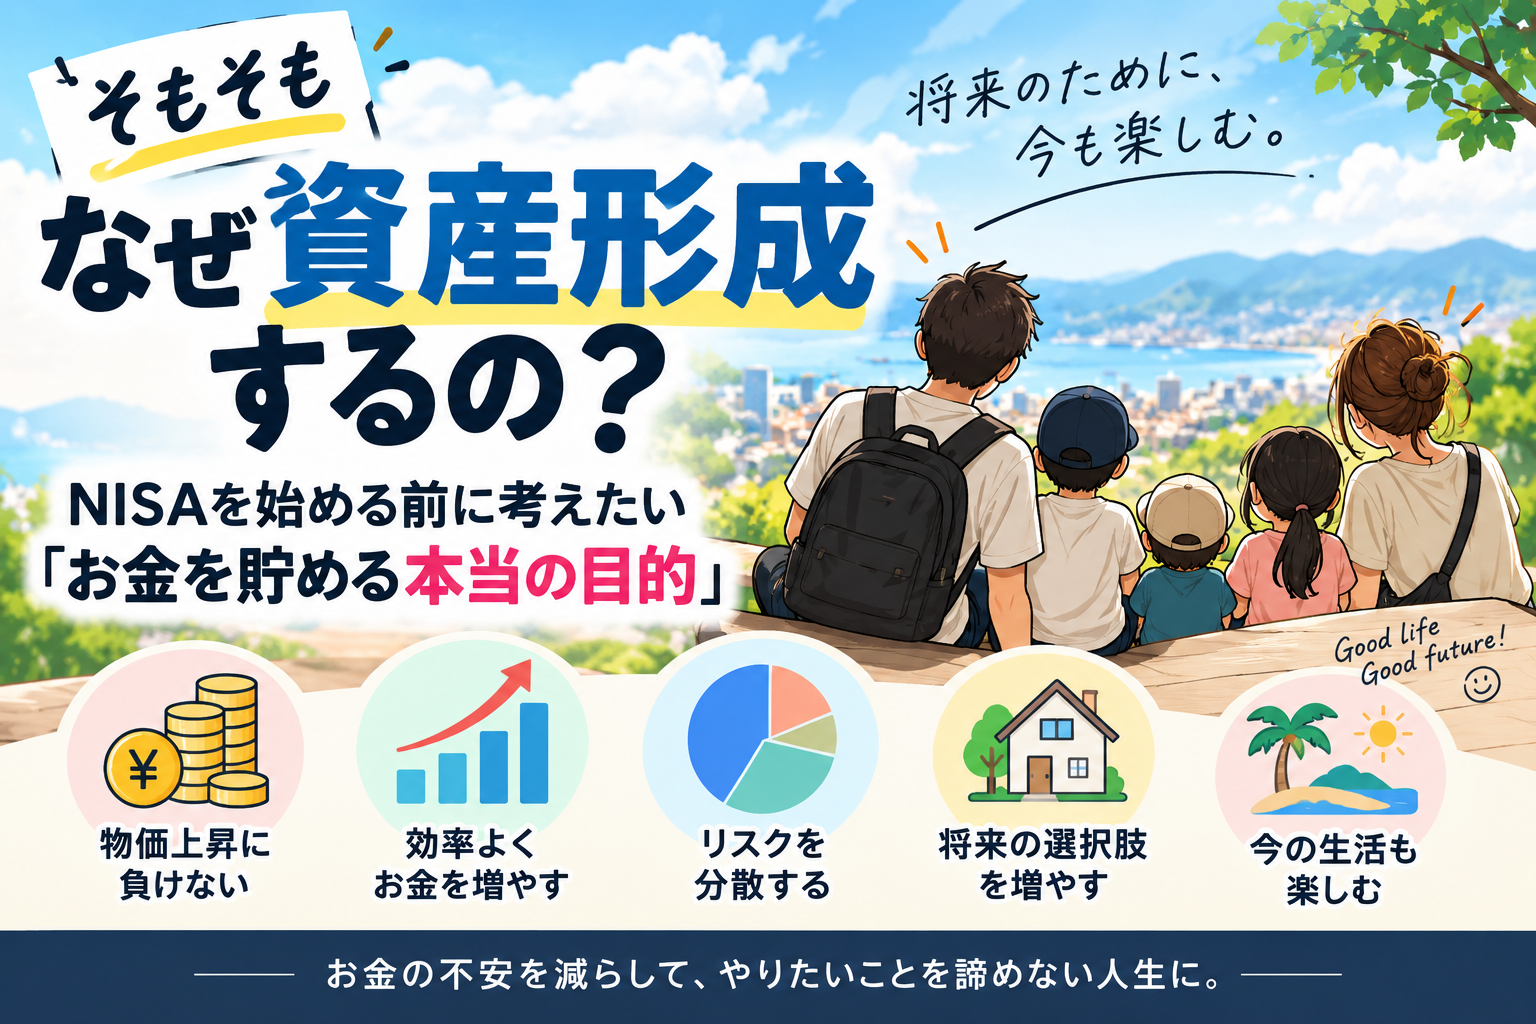
前回の記事では、**「そもそも、なぜ資産形成をするのか?」**について考えました。
NISAや投資をすること自体が目的なのではなく、将来に備えながら今の生活も大切にする。そのための手段のひとつが資産形成です。
では、資産形成を始めるとして、次に気になるのが、
「貯金はいくら残して、いくら投資すればいいの?」
ということではないでしょうか。
今回は、貯金と投資を単純な割合で決めるのではなく、**「いつ使うお金なのか」**という視点から、お金の分け方を考えていきます。
「貯金はいくら残せばいい?」
「余っているお金は全部NISAに入れた方がいい?」
「現金30%・投資70%くらいがいい?」
といった疑問が出てきます。
しかし、最初に結論を言うと、
すべての人に共通する「貯金○%・投資○%」という正解はありません。
年齢、収入、家族構成、毎月の生活費、住宅購入の予定、教育費、車の購入予定などによって、必要な現金は大きく変わるからです。
金融庁も、必要になるお金の時期や金額は人によって異なり、資産状況や今後のライフプランに応じて「貯蓄」と「投資」を使い分けることが重要だと説明しています。
では、どうやって自分に合った割合を決めればいいのでしょうか。
この記事では、お金を**「使う時期」**によって3つに分けて考えてみます。
お金を3つに分けて考えてみよう
貯金と投資の割合を考えるとき、最初から「50:50」のように割合を決めるよりも、
そのお金をいつ使うのか
から考えると分かりやすくなります。
例えば、
| お金 | 主な目的 | 基本的な考え方 |
|---|---|---|
| ①すぐ使うお金 | 毎月の生活費など | 現金・預貯金 |
| ②近い将来使うお金 | 教育費・車・住宅・旅行など | 現金・預貯金中心 |
| ③当面使わないお金 | 老後など長期の資産形成 | 投資を検討 |
この3つを順番に考えていきます。
①「すぐ使うお金」は投資しない
まず確保したいのが、日々の生活に必要なお金です。
家賃・住宅ローン、食費、水道光熱費、通信費、保険料など、生活していれば毎月さまざまなお金が必要になります。
こうしたお金まで株式や投資信託に回してしまうと、必要になったタイミングで相場が下落している可能性があります。
例えば、
来月必要になる30万円を投資して、使う直前に25万円になっていた。
これでは困ります。
金融庁も、預貯金は株式や投資信託などに比べて収益性は低い一方、安全性・流動性が高いという特徴を示しています。
「増やす」より「いつでも使えること」を優先するお金は、現金・預貯金で確保する考え方が基本になります。
②生活防衛資金を準備する
次に考えたいのが、
生活防衛資金
です。
突然の病気やケガ、失業、収入減少など、人生では予定していなかった出来事が起きる可能性があります。
そんなときのために、普段の生活費とは別に一定の現金を持っておくという考え方です。
「生活費の○か月分なら絶対に正解」という公的な統一基準があるわけではありません。
金融庁の過去の座談会では、専門家から一例として、働きながらなら3か月~半年程度という目安が紹介されていますが、同時に「人による」とされています。
例えば毎月の生活費が30万円なら、
3か月分 → 90万円
6か月分 → 180万円
です。
ただし、
会社員なのか自営業なのか、
共働きなのか一馬力なのか、
子どもがいるのか、
収入が安定しているのか、
などによって必要額は変わります。
大切なのは「○か月分」という数字だけを真似することではなく、
もし収入が突然減ったら、自分の家庭はいくらあれば安心できるか?
と考えることです。
③数年以内に使う予定のお金も分けておく
ここは意外と見落としやすいところです。
生活防衛資金を確保したからといって、残ったお金をすべて投資できるとは限りません。
例えば、
車を買う予定がある。
子どもの進学が控えている。
住宅購入の頭金が必要になる。
家族旅行を予定している。
引っ越しを考えている。
こうした近い将来使う予定のお金があります。
仮に2年後に300万円必要なのに、その300万円をすべて株式などで運用していたらどうでしょう。
2年後に相場が大きく下落している可能性もあります。
金融庁もライフプランニングでは、希望する人生設計とともに「どれくらいお金がかかるのか」「いつ必要になるのか」を考えることを案内しています。
だから、
「いつ使うか決まっているお金」と「当面使わないお金」を分ける
ことが重要です。
④当面使わないお金で投資を考える
ここまで準備して、ようやく投資です。
毎月の生活費を確保する。
生活防衛資金を準備する。
近い将来使う予定のお金を分けておく。
そのうえで、
当面使う予定のないお金
について、資産運用を検討します。
投資信託や株式などは預貯金より高い収益を期待できる場合がありますが、当然、元本割れする可能性があります。金融庁もこの点を明確に説明しています。
だからこそ、短期間で必要になるお金ではなく、長期で運用できる資金との相性がよくなります。
100万円・300万円・500万円ならどう考える?
ここからは具体例です。
ただし、次の数字は「おすすめの投資割合」ではありません。
お金をどう分けるかを考えるための例です。
貯蓄100万円の場合
例えば生活防衛資金として100万円程度を確保したい家庭なら、無理に投資へ回さず、
現金100万円・投資0万円
という判断も十分考えられます。
「投資をしていないから遅れている」と焦る必要はありません。
まず家計の土台を作ることも資産形成です。
貯蓄300万円の場合
例えば、
生活防衛資金150万円
数年以内に使う予定のお金50万円
が必要なら、
残り100万円について投資を検討する
という考え方ができます。
つまり、
現金200万円
投資100万円
という形です。
貯蓄500万円の場合
例えば、
生活防衛資金180万円
近い将来使うお金120万円
を確保するなら、
残った200万円について長期投資を検討できます。
現金300万円
投資200万円
というイメージです。
重要なのは「500万円あるから40%投資する」ということではありません。
必要なお金を先に計算した結果、投資できるお金が200万円だった
という順番です。
「貯金50%・投資50%」から考えない
ここがこの記事で一番伝えたいポイントです。
SNSなどでは、
「現金は○%で十分」
「若いうちは株式○%」
「現金を持ちすぎるのはもったいない」
など、さまざまな意見があります。
しかし、同じ500万円を持っていても、
独身で実家暮らしの人と、
子どもがいて住宅ローンを抱えている家庭では、
必要な現金は違います。
だから、
資産額 × 投資割合
から考えるのではなく、
資産額 − 必要な現金 = 長期運用を検討できるお金
という考え方の方が分かりやすいと思います。
投資するお金も一つに集中させない
投資できるお金が決まったとしても、その全額を一つの商品に集中させる必要はありません。
資産形成では、
長期・積立・分散
という考え方があります。
金融庁も、国内・海外、株式・債券・不動産など値動きの異なる複数の資産へ分散することで、価格変動をある程度抑えながら安定的な運用を目指せると説明しています。
もちろん、分散したから元本割れしないわけではありません。
ただ、
「現金と投資を分ける」
「投資先も分ける」
という二段階でリスクを考えることができます。
NISAは最後に考える
ここまで来て、NISAの出番です。
「NISAを年間いくら使うか?」から考えるのではなく、
自分はいくらなら長期間投資できるのか?
を考える。
そのうえで、NISAなどの税制優遇制度を活用する。
前の記事でも書いた通り、
NISAは目的ではなく手段です。
NISAの投資枠が余っているからといって、生活防衛資金まで無理に投資する必要はありません。
金融庁もNISAの活用例として、月3万円、月5万円、月10万円など複数のケースを示しており、資産形成の方法が一つではないことが分かります。
「今使うお金」も忘れない
そして前の記事と同じく、もう一つ大切にしたいのが、
今の生活です。
資産形成を始めると、
「もっと投資した方がいい」
「毎月10万円積み立てたい」
「早く1000万円貯めたい」
と考えてしまうことがあります。
でも、将来のためのお金だけが人生のお金ではありません。
家族との旅行。
子どもとの経験。
趣味。
美味しいものを食べる。
自分自身への投資。
J-FLEC(金融経済教育推進機構)も、金融資産への投資だけでなく、働くスキルや健康、人脈、趣味などの自己投資の重要性を紹介しています。
だから私は、お金を
守るお金・近い将来使うお金・育てるお金・今を楽しむお金
に分けて考えるのがいいと思います。
まとめ|「何%投資する?」より「いつ使う?」を考えよう
貯金と投資の割合に、すべての人に共通する正解はありません。
大切なのは、
① 日々の生活に必要なお金
② もしものときの生活防衛資金
③ 近い将来使う予定のお金
④ 当面使わず長期運用できるお金
を分けて考えることです。
そして④のお金について、NISAなどを利用した長期・積立・分散投資を検討する。
この順番なら、
「周りが投資しているから焦って投資する」
のではなく、
自分の人生に合わせた資産形成
ができるようになります。
将来のために資産を育てながら、もしものときにも困らず、今の生活も楽しむ。
そのバランスを作ることこそ、資産形成で大切なことではないでしょうか。
※本記事は一般的な資産形成についての情報提供を目的としたものであり、特定の金融商品への投資を推奨するものではありません。投資には元本割れ等のリスクがあります。必要な現金や投資可能額は、収入・支出・家族構成・ライフプラン・リスク許容度などによって異なります。
参考資料
コメント