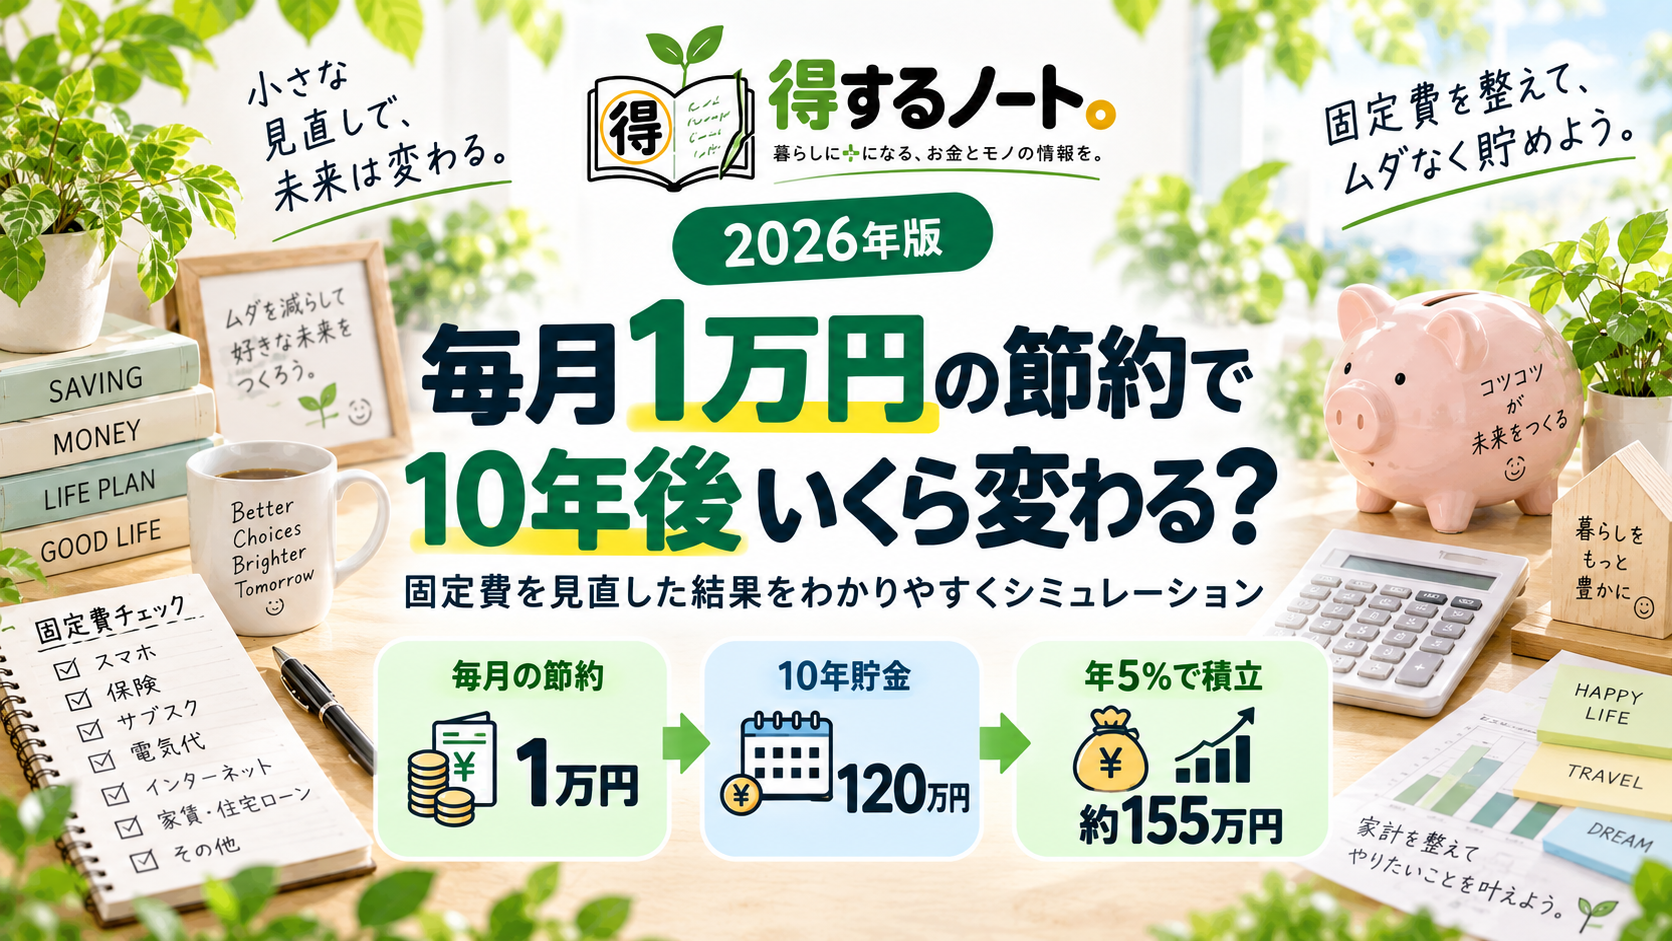
「毎月あと1万円だけでも余裕があれば…」
そう思ったことはありませんか?
1万円というと、そこまで大きな金額には見えないかもしれません。
でも、毎月1万円の固定費を減らせたとすると、
1年間で12万円
10年間で120万円
もの差になります。
さらに、その1万円をただ貯めるだけでなく、長期で積み立てた場合はどうなるのでしょうか。
今回は、毎月1万円の固定費を見直した場合に、10年後のお金がどのくらい変わるのかをシミュレーションしてみます。
毎月1万円を節約すると10年で120万円
まずは一番シンプルなケースです。
毎月1万円を節約して、そのまま貯金した場合、
1万円 × 12か月 × 10年 = 120万円
になります。
つまり、毎月たった1万円でも、10年間続けば120万円。
これは例えば、
- 家族旅行
- 子どもの教育費
- 車の購入費
- 住宅ローンの繰上返済
- 老後資金
など、さまざまな目的に使える金額です。
大切なのは、一度だけ1万円を節約することではありません。
毎月続く支出を1万円減らすことです。
だから「固定費」を見直す
節約というと、
「コンビニに行かない」
「外食を減らす」
「電気をこまめに消す」
といった方法を思い浮かべる人も多いでしょう。
もちろんこれらも大切ですが、毎日我慢する節約は長続きしにくいのが難点です。
そこで最初に見直したいのが固定費です。
固定費は一度見直せば、その後は何もしなくても毎月の支出が減る可能性があります。
例えば、
| 固定費 | 見直し例 |
|---|---|
| スマホ料金 | プラン・通信会社を変更 |
| 保険料 | 不要な保障がないか確認 |
| サブスク | 使っていないサービスを解約 |
| 電気・ガス | 契約プランを確認 |
| インターネット | プランや回線を見直す |
| 車関連費 | 保険・駐車場などを確認 |
1つだけで1万円削減する必要はありません。
例えば、
スマホ 3,000円
+ 保険 3,000円
+ サブスク 2,000円
+ その他 2,000円
これでも月1万円です。
毎月1万円を運用したらどうなる?
ここからが「得するノート」らしいポイントです。
もし固定費を減らして浮いた1万円を、毎月積み立てたとします。
仮に、
毎月1万円
年利5%
10年間
で運用できたとすると、10年後は約
約155万円
になります。
自分で積み立てた元本は、
120万円
なので、
運用による増加分は約35万円
という計算です。
10年間の比較
| 方法 | 10年後 |
|---|---|
| 何もしない | 0円 |
| 月1万円を貯金 | 120万円 |
| 月1万円を年5%で運用 | 約155万円 |
同じ「毎月1万円」でも、その後どう使うかによって差が出てきます。
※年5%はシミュレーション用の仮定であり、将来の運用成果を保証するものではありません。投資には元本割れの可能性があります。
「収入を1万円増やす」より簡単な場合もある
毎月の手取りを1万円増やそうと思うと、
- 残業する
- 副業を始める
- 給料を上げる
- 転職する
などの方法が必要になります。
もちろん収入を増やすことも重要です。
ただし固定費の場合、
契約を1回変更するだけで毎月1万円近く変わる
こともあります。
しかも、節約した1万円はそのまま家計に残ります。
そのため、
「収入を増やす」+「固定費を減らす」
の両方を考えるのが効率的です。
最初に見直したい固定費5つ
① スマホ料金
スマホ料金は固定費の代表格です。
昔契約したプランのまま使っている場合、現在の使い方に合っていない可能性があります。
まずは、
- 毎月何GB使っているか
- 不要なオプションがないか
- 家族割が使えるか
- 他社ならいくらになるか
を確認してみましょう。
家族全員分を見直すと、大きな金額になることもあります。
② 保険料
生命保険や医療保険、自動車保険なども確認してみましょう。
重要なのは、
「保険を全部やめること」ではありません。
必要な保障まで削ってしまうと、本末転倒です。
今の家族構成や貯蓄状況に対して、
「保障が多すぎないか」
「同じ保障が重複していないか」
を確認するのがポイントです。
③ サブスク
意外と見落としやすいのがサブスクリプションです。
例えば、
- 動画配信
- 音楽配信
- アプリ
- オンラインサービス
- クラウドサービス
などです。
月980円程度でも、
年間なら約1万2,000円
になります。
使っていないサービスが2〜3個あれば、それだけで年間数万円の節約になります。
④ 電気・ガス
電気をこまめに消すよりも、まず契約そのものを確認してみましょう。
生活スタイルによっては、料金プランを変更することで支出を抑えられる場合があります。
ただし、契約期間や解約金などが設定されているケースもあるので、料金だけで判断しないことも大切です。
⑤ 車にかかる固定費
車を所有している家庭では、
- 自動車保険
- 駐車場
- ローン
- メンテナンス費
- 車検
など、大きな支出があります。
特に自動車保険は毎年同じ契約をそのまま更新している人も多いため、補償内容を確認してみる価値があります。
節約した1万円は「先に移動する」
固定費を1万円減らしても、
その1万円を別の買い物に使ってしまえば、お金は残りません。
そこでおすすめなのが、
節約できたらすぐに別口座へ移すこと。
例えば給料日に、
1万円を自動的に貯蓄・積立用口座へ移す
仕組みにしてしまいます。
そうすれば、
「余ったら貯金しよう」
ではなく、
「先に貯めて、残ったお金で生活する」
形に変えられます。
10年後のために今日やること
毎月1万円は小さく見えます。
しかし、
月1万円 → 年12万円 → 10年120万円
です。
そして、そのお金を長期間運用することで、さらに大きな差になる可能性があります。
大切なのは、いきなり生活を大きく変えることではありません。
まずは今月、
「毎月自動的に引かれているお金」を全部確認すること
から始めてみましょう。
スマホ、保険、サブスク、電気、インターネット。
その中に、
「今はもう必要ない支出」
が見つかるかもしれません。
まとめ|月1万円でも10年なら大きい
毎月1万円の固定費を減らせた場合、
1年間で12万円。
10年間で120万円。
さらに毎月積み立てて年5%で運用できたと仮定すると、
10年後は約155万円
になる計算です。
節約というと我慢するイメージがありますが、固定費の見直しは違います。
一度契約を変更すれば、その後も効果が続きます。
まずは、
スマホ・保険・サブスク
この3つから確認してみてください。
小さな見直しでも、10年後には大きな差になるかもしれません。
コメント