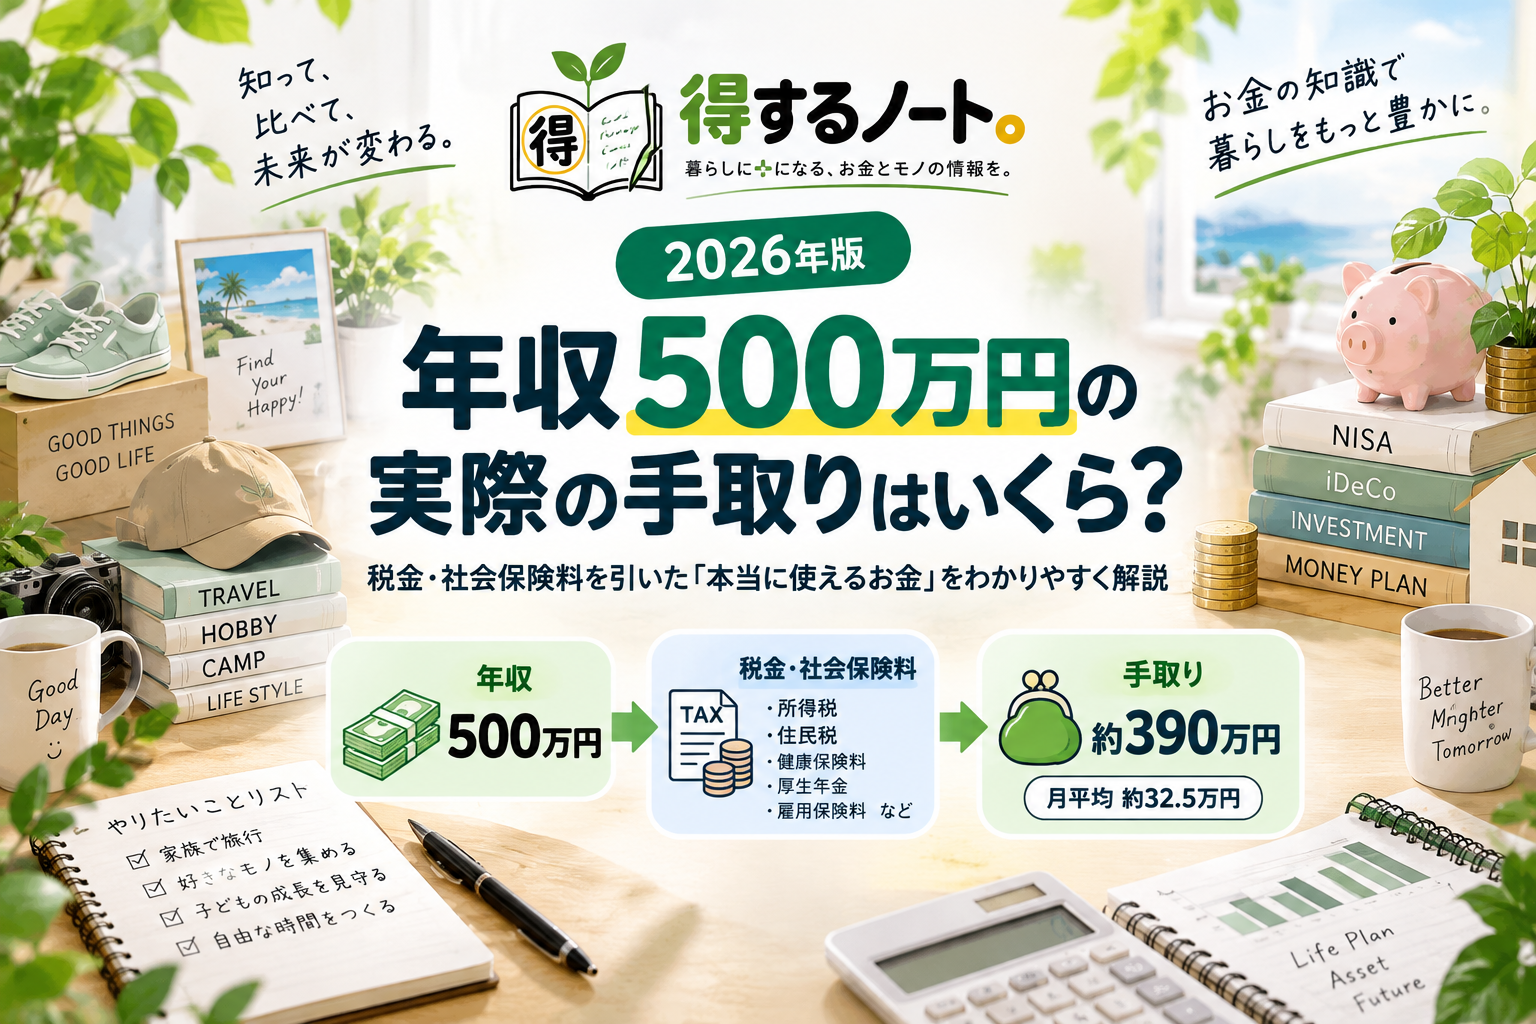
年収500万円の手取りはいくら?
「年収500万円」と聞くと、毎月40万円以上を自由に使えるようなイメージを持つ人もいるかもしれません。
しかし、会社員の場合は給与から、
・健康保険料
・厚生年金保険料
・雇用保険料
・所得税
・住民税
などが差し引かれます。
そのため、年収500万円がそのまま使えるわけではありません。
今回のモデルケースでは、年収500万円の会社員の手取りは、概算で年間約390万円、月平均にすると約32.5万円がひとつの目安になります。
ただし、実際の手取り額は住んでいる地域や年齢、扶養家族、加入している健康保険、賞与の金額などによって変わります。
この記事では、2026年の税金・社会保険制度をもとに、
「年収500万円から何が、いくら引かれるのか?」
を順番に見ていきます。
今回のモデルケース
今回は分かりやすくするため、次のような会社員を想定します。
| 項目 | 条件 |
|---|---|
| 額面年収 | 500万円 |
| 働き方 | 会社員 |
| 年齢 | 40歳未満 |
| 扶養 | なし |
| 健康保険 | 協会けんぽ |
| 介護保険 | 対象外 |
| 年収 | 賞与を含めて500万円 |
※実際の社会保険料は標準報酬月額・標準賞与額などを使って計算されるため、この記事の金額はあくまでモデルケースによる概算です。
年収500万円でも「給与所得」は500万円ではない
所得税を考えるときに、まず知っておきたいのが給与所得控除です。
会社員の場合、額面の給与収入500万円すべてに所得税がかかるわけではありません。
2026年分の給与所得控除では、給与収入が360万円超660万円以下の場合、
収入金額 × 20% + 44万円
で給与所得控除額を計算します。国税庁の2026年分の表でもこの計算方法が示されています。
年収500万円なら、
500万円 × 20% + 44万円 = 144万円
したがって、
500万円 − 144万円 = 356万円
となり、給与所得は356万円です。
さらに、ここから基礎控除や社会保険料控除などの所得控除を差し引いて、所得税を計算していきます。
2026年分については、この所得水準で適用される所得税の基礎控除は68万円です。
年収500万円から社会保険料も引かれる
税金以外に大きな負担となるのが社会保険料です。
会社員の場合、主に、
健康保険
厚生年金
雇用保険
などが給与から差し引かれます。
2026年度の協会けんぽの健康保険料率は全国平均で**9.90%**ですが、実際の料率は都道府県によって異なります。
さらに2026年4月からは、新しく子ども・子育て支援金制度が始まり、協会けんぽでは0.23%の支援金率が設定されています。
そのため、「年収500万円なら社会保険料は必ず○円」と一律には言えません。
今回のモデルケースでは、社会保険料を概算で年間73~75万円程度として計算します。
年収500万円の手取りをまとめると
ここまでをまとめると、今回のモデルケースではおおよそ次のようになります。
| 項目 | 年間の目安 |
|---|---|
| 額面年収 | 500万円 |
| 社会保険料 | 約73~75万円 |
| 所得税 | 約12万円 |
| 住民税 | 約24~25万円 |
| 年間手取り | 約389~391万円 |
| 月平均手取り | 約32.5万円 |
つまり、
年収500万円 − 税金・社会保険料約110万円 = 手取り約390万円
というイメージです。
ただし、ここで注意したいことがあります。
「月平均32.5万円=毎月32.5万円が銀行口座に振り込まれる」という意味ではありません。
賞与込みで年収500万円なら、毎月の給与とは別にボーナスが支給されるため、通常月の手取りはこの金額より少なくなります。
また住民税は前年の所得などをもとに計算されるため、転職・昇給・前年の収入などによって実際の金額は変わります。
手取り390万円なら、いくら貯金や投資に回せる?
ここからが大切です。
年収500万円の手取り額が分かったとしても、
「手取りが約390万円あるから、そのうち○%を投資すればいい」
と単純に決める必要はありません。
同じ年収500万円でも、一人暮らしなのか、家族がいるのか、住宅ローンがあるのか、車を所有しているのかなどによって、毎月必要になるお金は大きく変わります。
大切なのは、年収ではなく**「手取りから生活費などを差し引いたあと、いくら残るのか」**を見ることです。
たとえば、年間手取りを390万円と仮定してみます。
| 年間手取り | 年間生活費など | 年間で残るお金 |
|---|---|---|
| 390万円 | 300万円 | 90万円 |
| 390万円 | 330万円 | 60万円 |
| 390万円 | 360万円 | 30万円 |
同じ年収500万円でも、家計によって貯金や投資に回せる金額は大きく違います。
残ったお金を全部投資する必要はない
年間60万円残る家計なら、
「毎月5万円を全部NISAに入れよう」
と考える人もいるかもしれません。
しかし、近いうちに車を買い替える予定があったり、住宅の修繕費や教育費が必要になったりするのであれば、そのお金まで投資に回す必要はありません。
まずは、
生活を守るためのお金
近い将来使う予定のお金
長期間使う予定のないお金
に分けて考えてみましょう。
そして長期間使う予定のない余裕資金について、貯金だけでなくNISAなどを活用した長期投資を検討する、という順番でも遅くありません。
年収より「毎年いくら残せるか」を見てみよう
資産形成を考えるとき、
「自分は年収500万円だから大丈夫」
あるいは、
「年収500万円しかないから資産形成できない」
と年収だけで判断する必要はありません。
重要なのは、
収入 − 税金・社会保険料 − 生活費 = 将来のために使えるお金
です。
年収が増えても生活費が同じように増えれば、お金はなかなか残りません。
反対に、年収がそれほど高くなくても、家計を把握して毎年一定のお金を残せれば、そのお金を少しずつ資産として積み上げていくことができます。
年収を見るだけではなく、「毎年、自分の資産がいくら増えているか」を確認する。
これが家計を考えるうえで大切な視点のひとつです。
年収500万円でも家計の状態は人によって違う
ここまで見てきたように、「年収500万円」という数字だけでは、その人がお金に余裕があるのかどうかは分かりません。
たとえば同じ年収500万円でも、
毎年100万円を残せる人もいれば、
ほとんどお金が残らない人もいます。
さらに、貯金が多くても住宅ローンなどの負債が大きい場合もあります。
そこで家計を見るときは、年収だけではなく、
「毎年いくらお金が残っているか」
「資産はいくらあるか」
「負債はいくらあるか」
まで確認してみることが大切です。
会社でいえば、売上だけを見て経営状態を判断しないのと同じです。
年収は、いわば家計の「売上」に近い数字。
そこから税金や社会保険料、生活費などが出ていき、最終的に残ったお金が貯金や投資などの資産として積み上がっていきます。
つまり、
収入を増やすこと
↓
支出を管理すること
↓
毎年お金を残すこと
↓
残ったお金を資産として積み上げること
この流れを作ることが、資産形成では重要です。
まとめ|「年収」ではなく「手取りのその先」を見よう
今回のモデルケースでは、年収500万円の会社員でも、税金や社会保険料を差し引くと、自由に使えるお金は額面500万円よりかなり少なくなります。
だからこそ、
「年収はいくらか?」
だけを見るのではなく、
「手取りはいくらか?」
「年間いくら使っているか?」
「年間いくら残せているか?」
「資産は毎年増えているか?」
まで確認してみましょう。
年収500万円だから安心、年収500万円だから足りない、と一律に決めることはできません。
大切なのは、自分のお金がどこから入り、どこへ出ていき、最終的にいくら自分の資産として残っているのかを知ることです。
まずは自分の手取りと年間支出を確認して、
「自分は1年間でいくら資産を増やせているだろう?」
と考えるところから始めてみてはいかがでしょうか。
※本記事は一般的な情報提供を目的としています。実際の税額・社会保険料・手取り額は、居住地、年齢、扶養状況、加入する健康保険、標準報酬月額、賞与、各種所得控除などによって異なります。税制については最新の国税庁等の情報をご確認ください。
コメント